中国报告大厅网讯,珠宝首饰作为兼具时尚属性与投资属性的消费品类,国内消费市场近年呈现结构化分化特征,不同细分品类的消费偏好迁移、品牌定位迭代推动行业发展趋势持续重构。下游终端需求的变化也直接传导至上游加工、中游品牌端,推动头部企业调整经营策略,优化资产结构与盈利模式。
受居民风险偏好降低影响,黄金饰品的消费需求持续升温,从中国珠宝玉石首饰行业协会过往公开数据观察,黄金品类占整体珠宝消费市场的比例已经超过一半,远高于钻石、翡翠等其他细分品类。婚庆场景下,黄金首饰的传统需求保持稳定,而近年投资类黄金产品兴起,不少品牌推出兼具装饰属性与保值属性的黄金饰品,进一步拉动了黄金品类的增长。多数头部品牌以及区域性品牌都已经调整了产品铺货结构,加大黄金品类的陈列占比,部分品牌甚至将黄金品类作为门店引流的核心工具,依靠黄金的流量带动其他高毛利品类的销售。从区域市场来看,低线城市的黄金消费占比更高,高线城市的黄金消费增速更快,近年一二线城市的黄金消费增速已经超过了低线城市,反映出高线城市居民对保值类消费品的需求提升。
钻石品类的核心需求仍然集中在婚恋场景,尤其是求婚、结婚环节对钻戒的刚性需求,但近年受婚育人数下降的影响,整体市场规模增长放缓,结构化特征愈发明显。一方面,国际钻石品牌依靠长期积累的品牌溢价仍然占据高端市场,客单价维持在较高水平,核心客群为高净值消费群体;另一方面,国内培育钻石品类兴起,推动了大众消费市场的钻石消费,降低了钻石产品的门槛,让更多年轻消费者能够负担钻石饰品。
进一步拆解,钻石品类的消费群体呈现年轻化特征,95后、00后消费者更注重品牌故事、定制化服务与产品设计,而非单纯追求钻石的重量与净度指标,这也给本土品牌提供了差异化竞争的空间,本土品牌不需要和国际品牌在高端天然钻石市场直接竞争,只需要抓住年轻消费者的情感需求,就可以获得稳定的市场份额。这一趋势也推动钻石赛道的竞争从产品材料竞争转向品牌价值竞争,对本土品牌的品牌运营能力提出了更高要求。
珠宝首饰作为高客单价产品,消费者仍然偏好线下体验,线下门店仍然是核心销售渠道,但近年线下门店的形态已经发生了明显变化。传统的街边大店、商场大面积专柜模式正在被更小面积的体验店、商圈快闪店替代,很多品牌开始收缩核心商圈的大店面积,转而在新兴商圈、社区商圈布局更多小型体验店,覆盖更多年轻消费群体。究其本质,珠宝首饰的线下核心功能是体验与成交,大店的租金成本较高,而小型体验店既可以满足消费者试戴、看货的核心需求,也可以降低品牌的租金成本,提升单店盈利水平。同时,线下门店的功能也出现分化,很多品牌会在核心顶级商圈设置品牌旗舰店,作为品牌形象展示窗口,而非主要盈利来源,盈利主要依靠分布在各个区域的小型门店。部分品牌还尝试了前店后厂的模式,在门店设置小型加工设备,满足消费者现场定制的需求,提升消费体验,这一模式仍在小范围测试,实际效果尚不明确,仍有待观察。
线下获客成本持续上升,头部品牌开始加大线上私域运营的投入,通过社交媒体内容引流,将意向用户导入企业微信私域池,通过长期的内容运营提升用户转化率与复购率。珠宝首饰的复购率相对较低,消费场景主要集中在生日、纪念日、婚恋等节点,私域运营可以长期触达用户,在用户产生消费需求的时候及时推送匹配的产品信息,有效提升转化率。同时,私域运营也可以降低品牌的获客成本,相比于公域流量的竞价广告,私域流量的单客获客成本仅为公域流量的三分之一左右,用户粘性也更高。
进一步拆解,年轻消费者更习惯通过社交媒体了解珠宝产品,很多品牌会在内容平台发布产品设计、品牌故事、搭配攻略等内容,吸引精准用户关注,然后引导用户添加企业微信,预约到线下门店体验成交,形成了线上引流、线下成交的完整闭环。这一模式已经被多数头部品牌验证,不同品牌的转化效率存在差异,核心取决于内容运营的质量与私域用户的精准度。
钻石婚恋赛道是国内钻石消费市场的核心细分赛道,占整体钻石消费市场的比例超过七成,赛道内的竞争格局呈现明显的分层特征,国际品牌、港资品牌、本土品牌各占据对应层级的市场份额。国际头部珠宝品牌占据了最高端的婚恋市场,客单价远高于行业平均水平,品牌溢价明显,主要布局在一线城市的核心顶级商圈,目标群体是高净值消费群体。港资头部品牌依靠覆盖全国的门店网络,占据了大众婚恋钻石市场的较大份额,产品款式丰富,品牌认知度高,产品定价覆盖了从大众到高端的多个区间。本土品牌中,部分品牌主打差异化定位,避开了和头部品牌的直接竞争,在细分市场获得了稳定的份额,迪阿股份就是其中的典型代表,主打实名定制的情感定位,精准击中了婚恋场景下消费者的情感需求,获得了年轻消费群体的认可。婚恋赛道的核心竞争力是品牌认知与情感绑定,一旦品牌在消费者心智中建立了独特的定位,就可以获得稳定的复购与转介绍,很多消费者会主动向身边准备结婚的朋友推荐符合自身价值观的品牌,这也进一步降低了品牌的获客成本。
国内珠宝首饰市场的同质化竞争较为严重,多数品牌的产品款式、定价、渠道模式都较为相似,差异化定位是本土中小品牌突围的核心路径。迪阿股份的差异化定位核心是情感绑定,将钻戒和一生唯一的婚姻承诺绑定,通过实名定制、唯一编号的方式强化用户的认知,这一定位精准击中了年轻消费者在婚恋场景下的情感需求。不同于传统品牌强调钻石的4C标准,该品牌将情感价值放在第一位,产品材料价值放在第二位,符合当下年轻消费者的消费观念。当下年轻消费者购买婚恋钻戒,更多是购买一种情感象征,而非单纯的装饰饰品,品牌的情感价值远超过产品本身的材料价值,所以消费者愿意为品牌的情感定位支付溢价。这一定位也帮助品牌获得了更高的毛利率,相比于同赛道的其他品牌,该品牌的毛利率维持在较高水平,盈利性更好。差异化定位也需要渠道与产品的配合,该品牌的门店主要布局在年轻消费者聚集的核心商圈,符合年轻消费者的购物习惯,产品设计也更偏向年轻化,符合当下的审美趋势,所以能够持续获得稳定的流量。
作为本土主打婚恋定制钻石珠宝的上市企业,迪阿股份的经营数据能够反映细分赛道的发展特征,从其披露的2025年第三季度报告数据来看,核心盈利指标呈现明显的修复态势,各项指标的变动能够反映品牌经营策略调整的效果。2023年之前,受婚育人数下降、线下客流减少等因素影响,迪阿股份的盈利数据出现了明显下滑,2024年品牌开始调整门店结构,关闭了部分盈利性较差的门店,优化了运营成本,同时加大了线上内容运营的投入,获客效率逐步提升,2025年以来各项盈利指标逐步修复,单季度盈利水平已经回到了正增长区间,归母净利润的同比增速呈现大幅提升的态势,既有基数较低的因素,也有经营策略调整见效的因素。
| 指标 | 单三季度(7-9月) | 前三季度(1-9月) |
|---|---|---|
| 营业收入 | 11.17 | 4.03 |
| 归属于上市公司股东的净利润 | 310.14 | 407.97 |
| 扣除非经常性损益的净利润 | 108.29 | 106.53 |
| 基本每股收益 | 333.33 | 420.00 |
| 加权平均净资产收益率 | 0.63 | 1.32 |
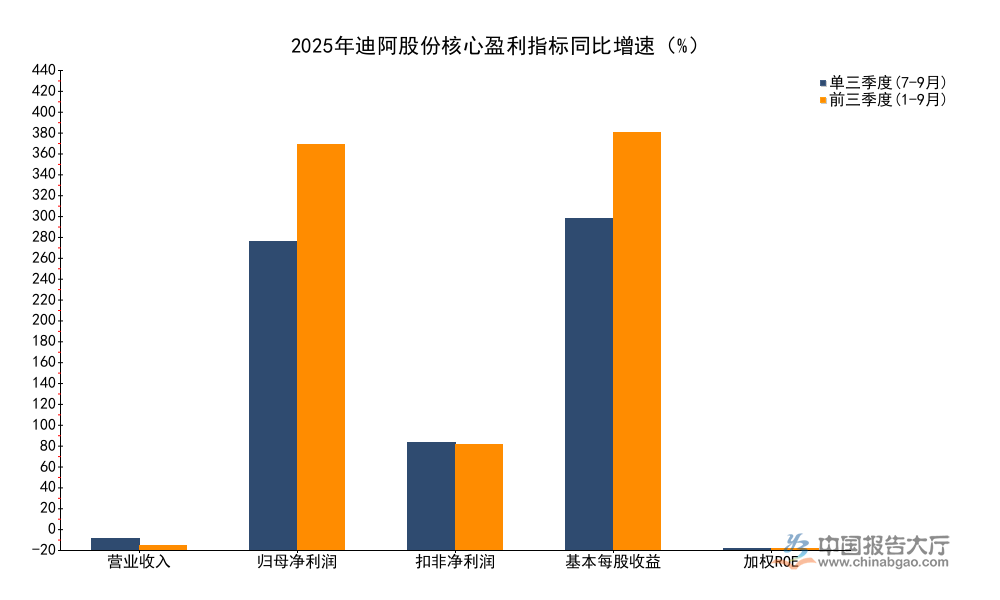
扣非净利润的增速远低于归母净利润的增速,主要因为非经常性损益贡献了多数利润增量,核心主业的盈利修复节奏慢于整体净利润,这意味着品牌主业的修复仍然需要时间,经营策略调整的效果还需要进一步观察。营收增速维持在个位数,说明整体市场需求仍然偏弱,细分赛道的增长压力仍然存在,净利润的高增长主要基于2024年同期的低基数效应。单三季度营收实现两位数增长,已经呈现出边际改善的态势。
资产结构的变动能够反映企业经营策略的调整方向,迪阿股份近年在调整门店结构的同时,资产规模也维持了相对稳定的态势,没有出现大幅扩张或者收缩的情况,所有者权益的变动幅度较小,整体资产质量保持稳定。珠宝首饰行业属于轻资产运营行业,多数头部品牌的资产中货币资金占比较高,资产负债率较低,迪阿股份作为上市企业,上市之后积累了较多的所有者权益,资产结构整体较为健康,没有较高的偿债压力。品牌调整门店结构的过程中,处置了部分低效的固定资产,对总资产的影响较小,整体规模仍然维持稳定,说明品牌没有进行大规模的扩张,也没有出现持续收缩的情况,整体经营处于平稳调整阶段。
| 指标 | 2024年12月31日 | 2025年9月30日 | 同比增减(%) |
|---|---|---|---|
| 总资产 | 755229.27 | 768167.50 | 1.71 |
| 归属于上市公司股东的所有者权益 | 632350.43 | 622877.39 | -1.50 |

总资产仅增长1.71%,所有者权益小幅下降1.50%,整体变动幅度较小,符合品牌平稳调整的经营策略,没有大规模资本开支,也没有大规模的分红或者股份回购导致所有者权益大幅变动。资产规模的稳定意味着品牌对未来扩张持谨慎态度,优先优化现有门店结构,提升现有资产的盈利效率,而非盲目扩张门店数量,这一策略适配当前偏弱的市场需求环境。2025年前三季度经营活动产生的现金流量净额为-18823.73万元,同比下降181.71%,阶段性现金流转负主要和季节性因素、营销投入节奏有关,品牌整体货币资金充足,不存在流动性风险,不排除第四季度婚庆旺季带来现金流回正。
扫码获取完整珠宝首饰行业竞争报告,核心洞察:
更多珠宝首饰行业研究分析,详见中国报告大厅《珠宝首饰行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号