中国报告大厅网讯,家居行业作为直接对接终端消费的民生类产业,其发展态势与房地产市场后周期、居民消费升级需求高度关联,当前国内头部家居企业的产业布局逐步向大单品、渠道下沉延伸,财务表现能够直接反映行业的真实景气度。
家居行业受房地产市场传导影响,2024年整体需求偏弱,头部企业凭借品牌和渠道优势,抗周期能力优于中小玩家,核心盈利指标的年度变动能够清晰反映行业的边际变化。核心数据覆盖头部家居企业完整两个财年的核心盈利数据,指标口径统一为合并报表口径,涵盖营业总收入、归母净利润两个核心维度,能够反映企业整体规模和盈利水平的变化。不同于行业平均数据,头部企业的指标变动更能代表行业整合过程中的竞争格局变化,也能够为产业布局调整提供参考依据。
| 指标 | 2024年 | 2025年 | 同比变动(%) |
|---|---|---|---|
| 营业总收入(亿元) | 184.80 | 200.56 | 8.5 |
| 归属母公司净利润(亿元) | 14.17 | 17.90 | 26.4 |

营收增速由2024年的负增长转为正增长,反映出2025年家居需求边际回暖,利润增速显著高于营收增速,说明头部企业通过成本管控、产品结构调整实现了盈利能力的提升,整合过程中头部企业的盈利弹性逐步释放。存量翻新需求释放对利润增长有拉动作用,这一变化仍有待后续更多数据验证。
2024年国内商品房交付规模仍处于下行周期,新建住宅配套家居需求同步收缩,头部企业也受到需求端拖累,营收出现小幅下滑,归母净利润降幅达到29.4%,反映出需求收缩背景下,固定成本分摊压力抬升,盈利端受到的冲击大于营收端。与之形成对照的是2025年,存量翻新需求成为家居市场的核心增长动力,头部企业凭借提前布局的整装渠道、定制化服务能力,更好的匹配了存量市场的需求特征,带动营收重回正增长区间。进一步拆解,利润增速高于营收的核心原因在于产品结构升级,高毛利的大单品占比提升,同时规模效应显现,单位固定成本有所下降。扣非归母净利润2025年达到16.29亿元,相较于归母净利润规模略低,说明非经常性损益对利润的贡献有限,核心盈利增长具备可持续性。营收增量中,线下渠道的贡献仍然占据主导,线上渠道的引流作用逐步凸显,但转化仍然依赖线下体验,这也是家居行业作为耐用消费品的核心特征。很多中小品牌在2024年的需求收缩中退出市场,头部企业趁机抢占空白市场份额,这也是2025年营收增长的重要动力之一。头部企业的营收增长并非依赖价格战,而是基于份额提升和结构升级,增长质量相对较高。
家居行业的销售存在一定的季节性特征,四季度通常是装修完工和家居消费的高峰期,头部企业四季度的盈利表现能够反映当年年底的需求景气度,也能够对下一年度的开局形成支撑。核心数据涵盖2025年四季度的核心盈利指标,口径为单季度合并报表数据,涵盖营收、净利润、毛利率等多个维度,能够清晰反映单季度的盈利水平。不同于年度累计数据,单季度数据更能反映最新的边际变化,也能够验证年度增长的可持续性,对于判断行业短期景气度具备较高的参考价值。
| 指标 | 核定数值 | 单位 |
|---|---|---|
| 营业总收入 | 50.44 | 亿元 |
| 归属母公司净利润 | 2.52 | 亿元 |
| 扣非归母净利润 | 2.40 | 亿元 |
| 毛利率 | 33.90 | % |
| 归母净利率 | 4.99 | % |
| 期间费用率 | 25.80 | % |
| 销售费用率 | 21.58 | % |
| 研发费用率 | 1.13 | % |
四季度单季度营收占全年总营收的比例约为25.1%,符合季节性特征,毛利率水平较全年平均高出1.1个百分点,反映出四季度大订单占比提升,规模效应带动毛利率上行。销售费用率占期间费用的比例超过83%,说明家居行业仍然依赖线下渠道拓客,销售投入是企业获取市场份额的核心成本项。
四季度毛利率提升验证了产品结构升级的逻辑,高毛利的定制产品和套系产品在四季度的促销节点出货量更高,带动整体毛利率上行。归母净利率水平略低于全年平均,主要因为四季度通常会投入更多的销售费用用于年终促销,拉低了单季度的净利率水平。销售费用率达到21.58%,占据了期间费用的绝大部分,这与家居行业的渠道模式直接相关,头部企业通常在全国布局数千家线下门店,门店租金、销售人员薪酬、营销推广费用都计入销售费用,这也是家居行业净利率难以大幅提升的核心原因之一。研发费用率仅为1.13%,反映出当前家居行业的研发投入整体偏低,行业竞争的核心仍然是渠道和品牌,而非技术研发,这一特征与大部分耐用消费品行业一致。扣非归母净利润与归母净利润的差值仅为0.12亿元,说明四季度非经常性损益对盈利的影响极小,盈利的真实性较高。资产结构层面,截至2024年末,头部企业资产总计174.93亿元,负债合计74.05亿元,归属母公司股东权益98.45亿元,资产负债率约为42.3%,处于较为合理的区间,财务安全性较高,不存在大规模偿债压力,能够应对需求端的短期波动。经营活动现金流2024年达到26.80亿元,高于当年归母净利润规模,说明企业盈利质量较高,现金流回正顺畅,存货和应收账款管理处于合理水平。
家居行业内部不同细分品类的增长态势存在显著差异,成品家具中的沙发品类是近年来增长较快的大单品,头部企业普遍将沙发作为核心拓品类方向,依托沙发的高复购率和带动效应,拉动整体营收增长。从需求端看,存量翻新市场中,沙发是更换频率较高的家居品类,消费者对沙发的舒适度、设计感要求不断提升,愿意为更高品质的沙发支付溢价,这为沙发品类的增长提供了需求基础。沙发品类2025年增速达到13.4%,显著高于头部企业整体8.5%的营收增速,说明沙发品类确实是当前头部企业的核心增长极。
进一步拆解,沙发品类的高增长一方面来自于原有市场份额向头部集中,中小沙发品牌缺乏品牌和设计能力,在消费升级过程中逐步被头部品牌替代,另一方面来自于头部企业渠道下沉,低线城市的消费升级释放了更多的沙发需求。此外,沙发品类能够带动茶几、电视柜等相关成品家具的销售,具备较强的引流效应,头部企业往往通过低价爆款沙发引流,带动套系家居销售,提升单客成交额。从盈利层面看,沙发品类的毛利率水平与整体家居毛利率接近,但周转速度更快,能够提升企业的整体资产周转效率,进而带动净资产收益率提升。很多头部企业近年来的产业布局都围绕沙发等大单品展开,通过大单品打爆的方式提升品牌影响力,抢占市场份额,这一模式已经被验证具备可行性。沙发品类的高增长也反映出家居消费的碎片化特征,消费者不再一次性购买所有家居产品,而是分批次更换,更换频率的提升带动了细分品类的增长,这一趋势在存量市场时代会更加明显。沙发品类的竞争也在逐步加剧,头部企业纷纷推出不同价位带的产品系列,覆盖不同层级的消费需求,未来份额集中的趋势仍会延续,不排除部分企业通过价格竞争抢占份额,可能会对毛利率产生一定的冲击,这一影响仍有待观察。从行业整体结构看,家具作为家居行业最大的细分品类,内部结构分化明显,定制家具增速逐步放缓,成品家具中的大单品反而展现出更强的增长动力,这一变化超出了部分市场此前的预期,也反映出消费需求的多元化特征。
资本市场对家居行业的估值水平变动,反映了机构投资者对行业景气度和成长空间的判断,头部家居企业作为行业的代表,其估值和盈利效率指标能够反映资本市场对整个行业的定价逻辑。核心数据包含2024年和2025年两个年度的核心估值指标和盈利效率指标,口径统一为年末时点数据,能够反映两个年度的定价变化。盈利效率指标中的净资产收益率(ROE)是衡量股东回报的核心指标,与估值指标结合,能够判断当前估值是否合理,是否具备配置价值。家居行业作为成熟的消费行业,通常具备稳定的分红和现金流,其估值水平与盈利增长速度直接相关,2024年需求下滑带来的盈利收缩,会反映在估值层面,2025年盈利复苏也会带动估值变动。
| 指标 | 2024年 | 2025年 | 单位 |
|---|---|---|---|
| 毛利率 | 32.7 | 32.8 | % |
| 净资产收益率ROE | 14.4 | 16.9 | % |
| 每股收益 | 1.72 | 2.18 | 元 |
| 市盈率 | 17.66 | 13.98 | 倍 |
| 市净率 | 2.54 | 2.36 | 倍 |
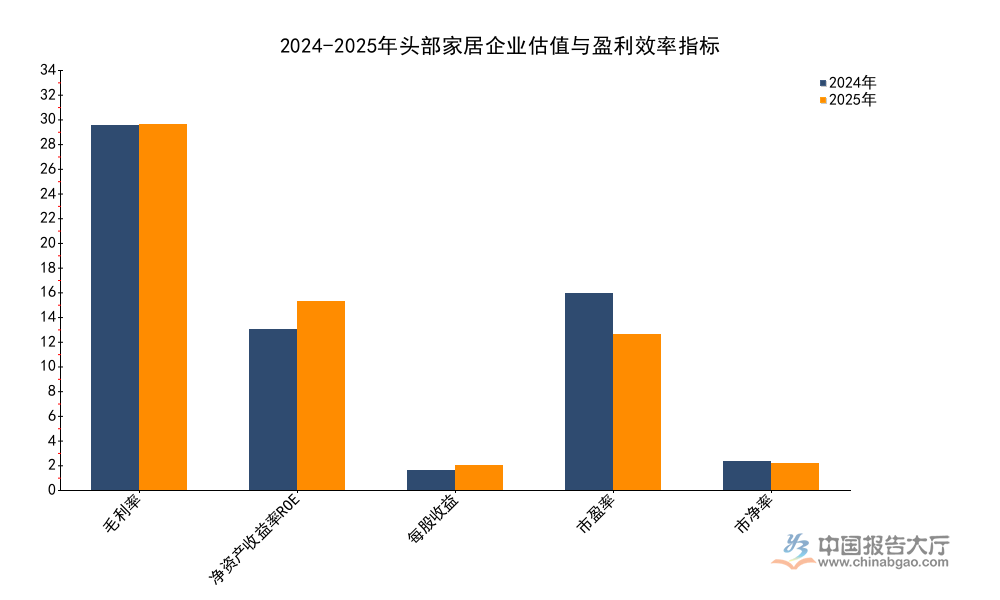
毛利率基本保持稳定,说明头部企业的成本管控能力较好,原材料价格波动没有对盈利水平产生明显冲击,ROE随着利润增长提升2.5个百分点,反映出股东回报能力有所增强。市盈率和市净率均出现下滑,反映出资本市场对家居行业的成长预期仍然偏谨慎,即便盈利增长,估值仍然存在一定程度的收缩。
毛利率连续两年维持在32%以上,说明头部企业的定价能力较强,能够将原材料价格波动向下游传导,不会出现毛利率的大幅波动,这也是头部品牌优势的体现。ROE提升的核心驱动因素是净利润增长,资产周转率和杠杆率并未出现明显变化,说明盈利增长是ROE提升的核心动力,而非加杠杆或者资产周转变快。每股收益从1.72元提升至2.18元,符合归母净利润的增长幅度,股本并未出现大规模扩张,盈利增长直接转化为股东每股收益的提升。市盈率从17.66倍下降到13.98倍,市净率从2.54倍下降到2.36倍,估值收缩背后的核心原因在于资本市场对房地产市场后续走势的担忧,即便当前盈利复苏,市场仍然认为家居行业的长期成长空间有限,因此给予了更低的估值溢价。股息率2025年达到4.5%,分红比例达到63.3%,说明头部企业的分红意愿较强,能够给股东提供稳定的现金回报,高分红也在一定程度上对冲了估值收缩的影响,对于长期投资者具备一定的吸引力。营业利润2024年为17.45亿元,利润总额为18.93亿元,EBITDA为24.42亿元,整体盈利结构符合成熟消费企业的特征,非经常性损益占比偏低,核心盈利的稳定性较高。当前头部家居企业的估值水平处于历史低位,盈利已经重回增长通道,高分红带来的股息率具备一定的吸引力,但行业长期增长空间有限,估值收缩的趋势仍有可能延续。
获取完整家居产业竞争格局报告可联系专业研究机构定制服务。
更多家居行业研究分析,详见中国报告大厅《家居行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号