中国报告大厅网讯,当前海上风电作为清洁能源领域的核心增长极,行业现状呈现出区域分化明显、中长期储备充足的特征,兼具技术迭代快与政策驱动强的特点。
全球风能理事会统计,2024年全球海上风电新增并网装机容量为8GW,较前一年下降26%,这一波动主要源于部分欧洲国家项目审批延迟,以及中国市场此前受平价上网切换后装机节奏调整。不同区域的新增装机占比呈现出明显的分化特征,中国作为全球最大的海风市场,仍然占据了新增装机的多数份额,主要成熟市场如英国、德国、法国也保持了稳定的新增装机。本次统计口径统一为全球风能理事会2024年末公开数据,所有指标均对应新增并网装机容量及对应全球占比,维度一致可直接对比。
| 国家 | 新增装机(GW) | 全球占比(%) |
|---|---|---|
| 中国 | 4.96 | 62 |
| 英国 | 1.2 | 15 |
| 德国 | 0.72 | 9 |
| 法国 | 0.64 | 8 |
| 荷兰 | 0.16 | 2 |
| 日本 | 0.08 | 1 |
| 其他 | 0.24 | 3 |
| 合计 | 8.00 | 100 |
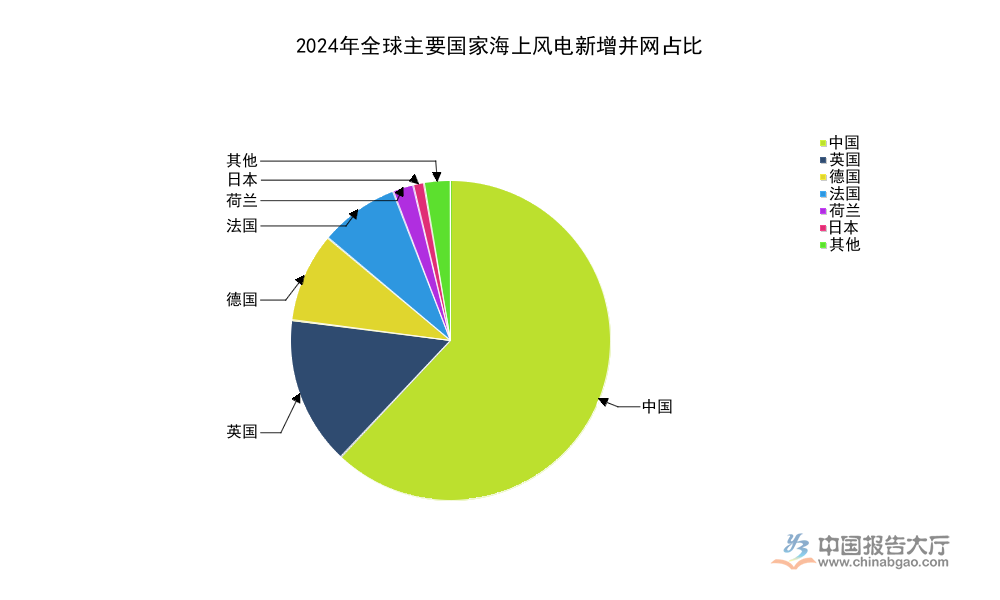
这一分布结构反映出当前全球海上风电的市场集中度仍然较高,前五名国家合计占比达到96%,绝大多数新增装机来自少数几个沿海大国。欧洲作为传统成熟市场,合计新增装机占比超过30%,仍然保持了较强的发展动能。亚洲市场除中国外,日本、韩国等国的新增装机规模仍然较小,市场仍处于起步阶段,增长潜力仍有待释放。
从累计装机规模看,截至2024年末全球累计并网装机容量达到83.2GW,其中中国累计占比达到54%,欧洲累计占比为44%,英国累计装机达到15.8GW,占全球的19%,是欧洲最大的海上风电市场,德国累计9.2GW,占比11%,排名全球第三。不同区域的发展节奏存在明显差异,欧洲地区得益于较早的产业布局,累计装机规模已经形成了一定的基础,但近年新增装机的增长速度有所放缓,主要受限于近岸资源开发饱和,深远海项目开发周期较长等因素影响。亚太地区除中国外,多个国家都在加快推进海风项目的前期工作,韩国截至2022年末已经拿到发电许可的项目容量达到20.7GW,共68个项目,2023年完成了1431MW的开发权拍卖,2024年进一步完成1886MW的拍卖,其中还包含750MW的漂浮式项目,韩国市场的启动速度在加快。日本则从2021年开始启动开发权拍卖,三轮拍卖累计拍卖容量达到4.6GW,领海面积约43万平方公里,专属经济区面积达到447万平方公里,可开发资源丰富,后续增长空间较大。
新增并网装机的短期波动并不代表行业整体增长动力不足,从项目招标容量这一领先指标看,2024年全球海上风电项目招标容量创下了历史纪录,反映出各国对海上风电的长期发展信心充足。不同区域的招标容量分布也反映出各地的政策推进节奏,欧洲地区近年出台了多项支持政策,招标容量增长明显,中国市场也保持了稳定的招标规模。本次统计口径统一为2024年完成配置的项目招标容量,指标统一为已完成招标的项目总容量。
| 区域 | 招标容量(GW) | 全球占比(%) |
|---|---|---|
| 欧洲 | 23.2 | 41 |
| 中国 | 20.1 | 36 |
| 美国 | 8.1 | 14 |
| 韩国 | 3.3 | 6 |
| 日本 | 1.4 | 2 |
| 其他 | 0.1 | 1 |
| 合计 | 56.1 | 100 |

欧洲地区2024年招标容量同比增长达到262%,增速远高于其他区域,这背后是欧盟2030年碳中和目标驱动下的能源转型加速,多个欧洲国家都出台了大规模的海上风电开发计划,法国获得欧盟批准108亿欧元的支持计划,德国计划2025-2029年拍卖12GW容量,波兰也将在2025年启动首次4GW拍卖,政策驱动下的招标增长明确。中国的招标容量占比超过三分之一,仍然保持全球第二的规模,市场增长稳定。
从融资端看,欧洲海上风电的融资金额从2021年的166亿欧元增长到2023年的277亿欧元,2024年进一步增长到350亿欧元,融资规模的持续增长反映出资本对欧洲海上风电市场的认可度不断提升,2024年欧洲海上风电投资达到79亿欧元,刷新历史纪录,新增核准容量达到19.9GW,同比增长46%,进一步验证了项目开发的热度。与之形成对照的是,2024年全球漂浮式海上风电的新增招标容量达到1.9GW,占总招标容量的3.4%,占比虽然不高,但增长速度明显快于固定式海风,反映出深远海开发的技术方向已经得到了市场的认可,多个国家都将漂浮式海风作为未来海风开发的核心方向。韩国2024年完成的拍卖中就包含了750MW的漂浮式项目,是全球规模较大的单次漂浮式项目拍卖,商业化开发已经起步。全球风能理事会预测,2025-2030年全球海上风电新增装机容量的复合年增长率将达到30%,2030年新增装机将达到38.5GW,中长期增长趋势明确。
中国海上风电的开发已经从近岸浅水区域逐步向深远海国管海域推进,近年多个省份都加快了深远海项目的批复进度,国家层面也出台了深远海开发的相关规划,整体规划体量较大,已经批复的项目容量也形成了一定的储备。不同沿海省份的批复规模差异较大,主要和各省的沿海资源禀赋、政策推进力度相关,本次统计指标统一为截至2024年末已批复的国管海域海上风电容量,单位统一为GW。
| 省份 | 已批复容量(GW) |
|---|---|
| 广东 | 35.7 |
| 上海 | 29.3 |
| 浙江 | 28 |
| 山东 | 20 |
| 广西 | 13.4 |
| 江苏 | 5.8 |
| 辽宁 | 6.1 |
| 河北 | 5.5 |
| 福建 | 4.8 |
| 合计 | 148.6 |

整体来看,沿海省份已批复的国管海域海风容量已经接近150GW,对应整体规划体量230GW,批复率超过64%,项目储备十分充足,华东沿海省份上海、浙江、广东的批复规模合计超过90GW,占全国总批复规模的60%以上,是国内深远海海风开发的核心区域。华南的广西、华北的山东也有较大规模的储备,后续开发潜力充足。
从短期新增装机看,2024年中国海上风电新增并网装机容量为4.04GW,累计并网达到41.27GW,风电渗透率(按累计装机占电力总装机的比例计算)达到7.9%,2024年当年新增占风电新增的比例对应的渗透率为5.1%,海上风电在电力结构中的占比逐步提升。从核准数据看,2022-2024年中国海上风电新增核准容量分别为8.5GW、12.1GW、14.6GW,呈现逐年增长的趋势,说明项目储备的扩张速度在加快,为后续几年的新增装机增长奠定了基础。从十四五规划来看,全国各省十四五规划新增海上风电容量合计达到68.9GW,启动前期工作的容量合计达到180.4GW,整体储备规模足够支撑未来5-10年的开发需求。不同省份的规划差异明显,福建启动前期工作的容量超过50GW,山东达到35GW,广西达到22.5GW,海南达到12.3GW,这些省份后续的开发增长速度可能会快于其他省份。江苏作为国内最早开发海上风电的省份,2024-2030年规划项目规模达到765万千瓦,约7.65GW,仍然保持了稳定的开发节奏,辽宁2024年开启的省管项目竞配总规模达到700万千瓦,约7GW,北方省份的开发节奏也在加快。从成本结构看,当前国内海上风电的成本结构中,风电机组含塔筒占比达到42%,风电机组基础占比达到27.3%,这两部分合计占比接近70%,是海上风电成本的核心组成部分,随着机组大型化技术的推进,度电成本已经下降到0.28-0.41元每千瓦时,具备了平价上网的基础,进一步提升了项目的经济性。单位投资方面,江苏海上风电的单位投资已经下降到0.94-1.02万元每千瓦,相比十三五末期已经下降了超过30%,经济性提升明显。
漂浮式海上风电(适合水深超过50米深远海区域的风力发电技术路线)是深远海开发的核心技术路线,中国从2021年开始推进示范项目建设,截至2024年末已经建成5个漂浮式海上风电示范项目,累计装机容量达到40MW,占全球累计漂浮式装机容量的14.3%,整体处于全球第一梯队的水平。全球范围内,漂浮式风电仍处于从示范到商业化的过渡阶段,中国的示范项目建设进度与全球基本同步,多个在建的更大规模的示范项目正在推进,漂浮式风电的核心优势在于可以利用深远海更丰富、更稳定的风力资源,同时减少对近岸生态环境、航运、养殖等产业的影响,中国深远海可开发资源规模巨大,现有规划的230GW深远海项目中,大部分都需要采用漂浮式技术路线,因此漂浮式技术的成熟度对中国深远海风电开发的推进至关重要。从成本端看,当前漂浮式风电的度电成本仍然高于固定式海风,大约是固定式的1.5-2倍,但随着技术成熟和规模效应,成本下降速度很快,规模扩张会带动成本快速下行。
漂浮式风电的核心技术难点在于浮体基础设计、系泊系统设计、动态海缆的可靠性,以及安装运维技术,国内多个整机厂商和施工企业都在开展相关技术研发,部分技术已经实现了国产化,降低了项目的整体成本。技术突破可能带动漂浮式风电的成本下降速度快于预期,推动深远海风电开发的进度提前。国内海上风电产业链已经形成了完整的布局,从上游的零部件制造,到中游的整机制造、工程安装,再到下游的运营,都已经实现了国产化,具备了大规模开发的产业基础,也具备了出口海外的竞争力,国内整机厂商已经开始参与欧洲、东南亚等地区的海上风电项目投标,产业链的竞争力逐步提升。国内海上风电的中长期项目储备充足,技术成熟度不断提升,成本持续下降,未来仍然会保持较快的增长速度,在能源转型中发挥核心作用。技术突破的具体节奏仍有待观察后续商业化落地进度,整体发展方向清晰。
如需获取完整产业报告可联系专业机构获取深度调研内容,核心洞察如下:
更多海上风电行业研究分析,详见中国报告大厅《海上风电行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号