中国报告大厅网讯,切割机作为金属加工、建材加工、机械制造领域的核心工序设备,其产业布局变化直接反映全球制造业的升级与转型方向,近年随着激光技术的成熟和核心零部件国产化推进,切割机行业的产品结构、竞争格局和需求结构都发生了深刻变化,传统切割设备市场规模增长逐步放缓,激光切割设备凭借精度高、效率高、柔性好等优势,逐步成为市场增长的核心动力。
从国内市场的发展历程来看,激光切割机从2010年前后完成初步产业化,随后随着光纤激光技术的突破和激光器国产化,市场规模持续快速扩张,产品渗透率不断提升,逐步替代传统火焰、等离子、锯片切割设备的市场空间。产品结构的变化背后,是技术迭代和下游需求升级共同推动的结果,万瓦级高功率激光设备的国产化进一步打开了厚板材切割的市场空间,拓展了激光切割机的应用边界。
国内切割机市场的产品结构变迁,核心逻辑是激光切割对传统切割方式的替代,替代速率取决于激光设备的成本下降速度和加工效率优势。早期激光设备依赖进口核心部件,价格高昂,仅能应用于高端精密加工领域,随着国内激光器、伺服电机等核心零部件的技术突破,激光切割机的价格从早期的数百万元降至数十万元,中小加工企业也具备采购能力,市场需求快速释放。
从历年市场规模的变化可以观察到,激光切割机的增长速度持续快于整体切割设备市场,占整体市场的比重从不到20%提升至当前的过半水平,2D激光切割机更是占据激光切割市场的最大份额,产品结构向激光品类集中的趋势明确。
| 时间 | 市场规模(亿元) |
|---|---|
| 2010 | 100 |
| 2024 | 368.5 |
| 2025 | 400 |
| 2026 | 480 |

万瓦级激光设备国产化率超80%带动了高功率产品价格的进一步下探,替代速度有望继续提升。当前国内数控切割机床整体市场规模2024年为386.5亿元,激光切割设备占比已经达到54.8%,超过所有传统切割设备的占比总和,这一变化反映了切割设备行业的技术迭代方向,传统切割设备仅在特定厚材、低成本加工场景保留部分市场空间,整体市场规模逐步萎缩。
全球激光切割机市场的竞争格局,早年由海外品牌占据中高端市场的主导地位,德国、日本企业凭借技术优势和品牌积累,占据了大部分高功率设备的市场份额,国内品牌主要聚焦中低端市场,以价格优势抢占份额。近十年来,国内企业通过持续的技术研发和供应链整合,逐步突破高功率设备的技术壁垒,开始向中高端市场渗透,市场份额持续提升,当前已经完成了对国内市场的国产替代,并开始抢占全球市场份额。
国内市场中,新能源专用激光切割设备的国产市占率已经突破90%,本土品牌的竞争优势已经十分明确,全球市场层面,头部梯队的份额分布也发生了深刻变化。
| 企业/品类 | 全球市场占有率(%) |
|---|---|
| 德国通快 | 19 |
| 日本天田 | 16 |
| 中国品牌(中高端) | 50 |

国内头部企业邦德激光年出货量超8000台,位居全球销量第一,行业整体CR5达到51.2%,头部集中趋势已经显现。当前国内激光切割机品牌数量超300家,市场存在一定的过度进入问题,产品质量参差不齐,价格竞争较为激烈,随着行业的发展,中小品牌会逐步出清,头部企业的份额会进一步提升。这一变化背后,核心是技术研发投入和供应链整合能力的差距,头部企业能够推出适配下游新兴需求的专用产品,竞争力远强于中小品牌,市场整合仍将持续。
切割机的需求完全依托下游制造业的发展,不同制造领域的投资周期和扩张速度差异,直接决定了切割机行业的需求结构变化。传统下游领域如钢结构、普通机械制造、造船等领域的投资增长相对平稳,对切割机的需求以更新替换为主,新增需求增长有限。新兴制造领域如新能源汽车、光伏、储能等领域处于快速扩张阶段,新增产能投资持续释放,带动了大量的切割机新增需求,其中新能源汽车产业的扩张速度最快,对切割设备的需求也最大,已经成为激光切割机的第一大应用场景。
| 应用场景 | 需求占比(%) |
|---|---|
| 新能源汽车 | 31 |
| 钢结构加工 | 28 |
| 通用钣金制造 | 21 |
| 船舶与重工 | 12 |
| 其他领域 | 8 |
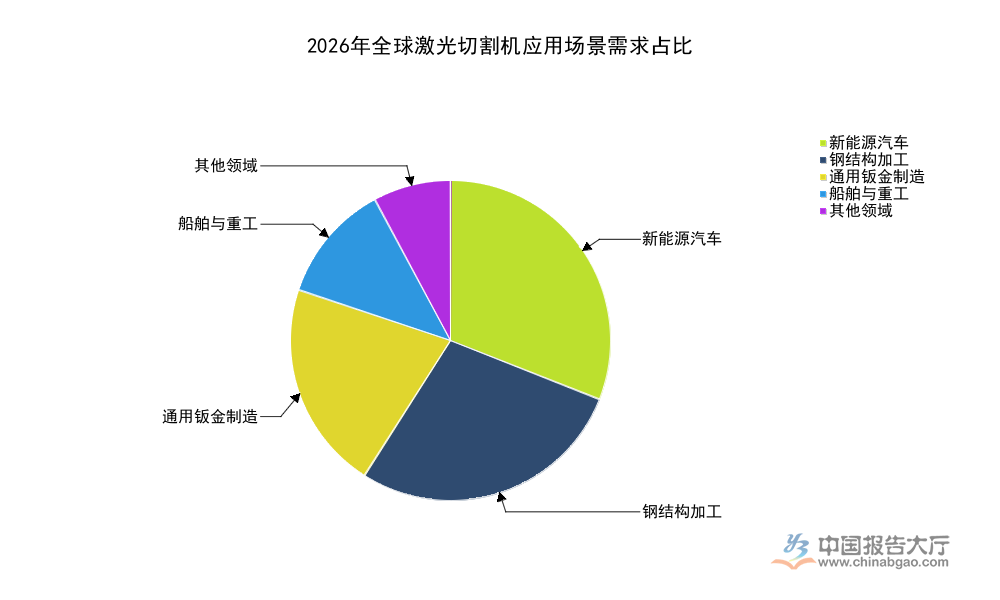
新能源汽车领域对切割设备的精度、效率、柔性化生产要求更高,更适配激光切割设备的优势,当前一款新车型的开发周期大幅缩短,车型更新换代速度加快,对柔性生产线的需求提升,激光切割设备能够快速适配不同构件的切割需求,无需更换模具,大幅降低了新车型的开发和生产成本,因此受到下游主机厂和零部件供应商的青睐。需求结构向新能源领域倾斜,带动了激光切割机行业平均价格和盈利能力的提升,头部企业纷纷针对新能源汽车电池托盘、车身结构件、电机构件开发专用切割设备,进一步打开了增长空间。
全球激光切割机的需求分布,和区域制造业的规模、产业结构直接相关,亚太地区作为全球制造业中心,汇集了全球主要的汽车、机械、电子、新能源产能,对切割设备的需求长期位居全球首位,中国更是成为全球最大的激光切割机生产和消费市场,带动了亚太地区整体份额的提升。北美地区拥有发达的高端制造业,对中高端激光切割设备的需求稳定,欧洲地区的机械制造和汽车产业也较为发达,需求占比保持相对稳定,其他地区的制造业规模较小,需求占比相对较低。
| 区域 | 全球市场份额(%) |
|---|---|
| 亚太 | 37.6 |
| 北美 | 28 |
| 欧洲 | 22.4 |
| 其他 | 12 |
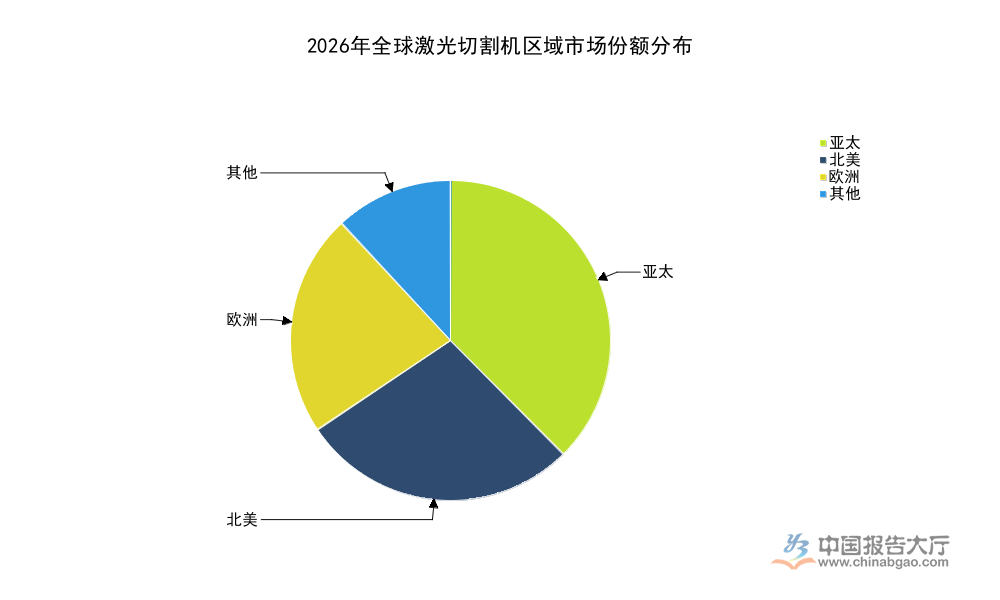
亚太地区的需求增长主要来自中国市场的国产替代和新兴产业扩张,中国本土企业的产品性价比优势明显,不仅满足国内市场需求,还大量出口到全球市场,进一步带动了亚太地区产业规模的提升。不同区域的产品结构存在明显差异,北美和欧洲市场对高端低功率精密切割设备的需求占比更高,亚太市场对中高功率通用切割设备的需求占比更高,这种差异也决定了不同区域企业的产品路线分化,头部企业会针对不同区域的需求特征调整产品结构,适配区域市场的需求。
更多切割机行业研究分析,详见中国报告大厅《切割机行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号