中国报告大厅网讯,房地产开发产业布局在行业进入存量调整期后发生了根本性变化,过去高杠杆扩张的模式逐步退出,头部企业凭借成本管控与资源优势逐步提升市场份额,不同梯队房企的财务结构与盈利水平差异逐步拉大,分析头部房企的财务与盈利特征,可明晰当前行业的发展现状与竞争逻辑。
房地产开发产业布局的核心逻辑围绕资源获取与成本管控展开,全国性布局的头部房企在项目规模化开发过程中,形成了相对稳定的营收成本结构,其各项成本占比可反映行业头部企业的普遍盈利空间。从万科A2021年年报披露的损益表数据来看,各项成本项占销售收入的比例清晰呈现了头部房企的成本结构特征,不同环节的成本占比直接影响最终盈利水平,进一步拆解可明晰房地产开发行业的成本构成逻辑。行业属性决定了土地购置与建安工程是开发过程中最大的成本支出,这两项支出全部计入主营业务成本,因此主营业务成本占营收的比例始终维持在高位,其他环节的成本占比相对较低,不同梯队房企的成本结构差异主要来自财务费用与管理费用的占比不同。
表1 2021年万科A各项成本占销售收入比例(单位:%)
| 成本项目 | 占比 |
|---|---|
| 主营业务成本 | 78.2 |
| 营业税金及附加 | 4.7 |
| 销售费用 | 2.8 |
| 管理费用 | 2.3 |
| 研发费用 | 0.1 |
| 财务费用 | 1.0 |
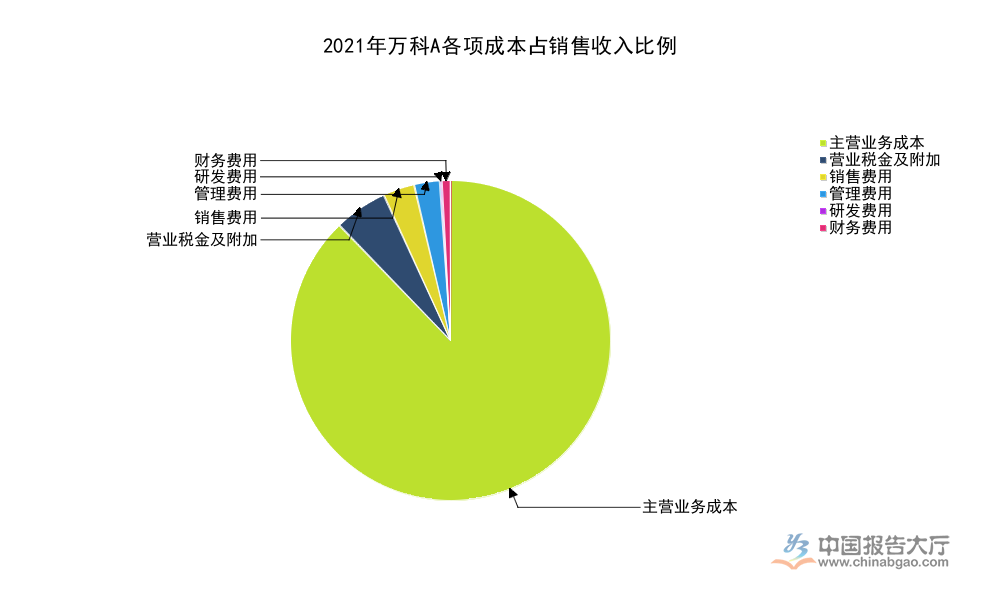
房地产开发行业属于资金密集型行业,土地与建安成本合计占总营收的七成以上,对应表格中主营业务成本占比接近八成,符合行业普遍特征。税金及附加占比接近5%,反映房地产开发行业的整体税费负担水平,三项费用合计占比不足7%,说明头部房企的内部管控能力较强,研发投入占比极低,符合房地产开发行业的属性特征。
房地产开发的期间费用包含销售费用、管理费用、财务费用与研发费用四类,不同类别的费用对应不同的经营环节,其占比高低直接反映企业的经营策略与布局模式。从万科披露的数据来看,销售费用占比2.8%,主要用于全国性项目的营销推广、渠道佣金投放与售楼处运营,全国性布局的房企由于项目分布广,需要维持覆盖多个区域的营销团队,销售费用占比通常会略高于区域深耕型房企,但头部房企的品牌影响力更强,自主到访客户占比更高,可部分抵消规模化布局带来的销售费用增长。管理费用占比2.3%,主要用于总部与区域公司的运营管理、项目拓展团队薪酬等支出,头部房企的管理体系成熟,规模化效应下管理费用率可维持在较低水平。
财务费用占比1.0%,对于头部房企来说,由于信用评级高、融资渠道丰富,融资成本远低于行业中小型房企,因此财务费用占比普遍维持在低位,中型房企尤其是区域型房企的融资成本通常比头部房企高2-3个百分点,财务费用占比也会相应提升,这也是行业调整期中型房企流动性压力更大的核心原因之一。研发费用占比仅0.1%,说明房地产开发行业整体研发投入较低,多数研发投入用于装配式建筑技术、数字化运营系统、绿色建筑材料等领域,尚未成为行业核心投入方向,行业竞争的核心仍然是土地资源获取与成本管控。
华发股份作为区域深耕型龙头,2021年销售金额1219亿元,同比增速仅1.2%,远低于万科2021年主营业务收入8.04%的增速,反映出区域深耕型房企在市场调整期的销售增长压力更大,全国性布局的房企可通过不同区域的项目调配平滑销售增速波动,抗风险能力更强。华发股份2021年预收账款626亿元,同比增速20.3%,说明其预收账款的增长快于销售金额增长,一定程度上反映出其结算周期的调整,不排除项目交付节奏波动带来的影响,预收账款作为未来营收的储备,其较快增长也为后续业绩结算提供了支撑。行业调整期以来,不同布局模式的房企费用结构差异进一步拉大,头部房企的融资成本优势更加明显,财务费用占比的差距进一步扩大,进一步压缩了中型房企的盈利空间。
房地产开发产业布局过程中,企业资产结构直接反映其业务模式,房地产开发企业的核心资产是待开发土地与在建开发项目,按照会计准则均计入存货科目,因此流动资产占总资产的比例通常维持在较高水平,不同规模房企的资产结构差异不大,但头部房企由于持有部分经营性物业,如出租型写字楼、商业综合体等,非流动资产占比会略高于行业平均水平。从万科A2021年年报披露的资产数据来看,各项资产的规模与占比清晰呈现了全国性龙头房企的资产结构,可为分析行业资产属性提供参考,也可与不同梯队房企的资产结构形成对比,明晰布局模式对资产结构的影响。房地产开发项目的开发周期通常在1-3年之间,从拿地到交付结算需要较长周期,因此存货的周转速度远低于其他制造业行业,资产结构呈现高存货、高流动资产占比的特征。
表2 2021年末万科A资产结构占比(单位:%)
| 资产类别 | 占总资产比例 |
|---|---|
| 流动资产 | 82.5 |
| 其中:存货 | 55.5 |
| 货币资金 | 7.7 |
| 非流动资产 | 17.5 |
| 其中:固定资产 | 0.8 |

存货占总资产比例超过五成,符合房地产开发行业的重存货特征,货币资金占比接近8%,反映头部房企在2021年仍保持了较为充足的流动性储备,能够覆盖短期到期债务,非流动资产占比不足两成,固定资产占比不到1%,说明房地产开发企业属于轻固定资产行业,核心资产都为开发中的项目,符合行业的业务属性,持有型物业多数计入投资性房地产科目,也属于非流动资产范畴。
盈利水平是衡量房地产开发企业经营能力的核心指标,不同规模、不同布局策略的房企,盈利水平存在明显差异,头部房企凭借品牌、融资、资源优势,盈利水平通常优于行业平均水平,从万科A2021年年报披露的盈利数据来看,各项核心盈利指标可反映头部房企的实际盈利水平,与行业调整后的整体盈利水平形成对比,也可体现不同成本项对最终盈利的影响程度。房地产开发行业的盈利需要经过多重扣除,从营收中扣除成本、税金、费用、所得税后才能得到最终的归母净利润,每一个环节的扣除都会侵蚀盈利空间,因此最终净利率水平远低于EBIT(息税前利润)水平。
表3 2021年万科A核心盈利指标(单位:%,占营收比例)
| 指标名称 | 占比 |
|---|---|
| EBIT | 11.9 |
| 营业利润 | 11.6 |
| 税前利润 | 11.5 |
| 归母净利润 | 5.0 |

万科作为国内房地产开发行业的龙头企业,归母净利率稳定在5%左右,符合行业调整期头部房企的盈利水平,EBIT占比超过11%,扣除所得税与财务成本后,最终归母净利率约为EBIT的四成左右,反映出房地产开发行业的税费与财务成本对盈利的侵蚀较为明显。这一水平也高于多数中小房企在行业调整期的盈利水平,体现出头部房企的成本管控优势。
华发股份作为区域龙头,2021年销售金额同比增速仅1.2%,同期万科主营业务收入同比增长8.04%,反映出全国性布局的头部房企在市场平稳期的增长能力更强,抗风险能力也更高。预收账款是房地产开发企业未来营收的主要来源,华发股份2021年预收账款同比增长20.3%,快于销售金额增速,说明其未来结算的储备较为充足,可为后续营收增长提供支撑。2021年是房地产行业调整的起始年份,头部房企的盈利水平已经出现明显下行,相较于此前行业高速增长期超过10%的平均净利率,2021年龙头房企净利率已经回落至5%左右,反映出行业进入存量时代后盈利水平的整体下移。不排除后续行业集中度提升后,头部房企的盈利水平会逐步趋稳,但整体仍将维持在个位数区间。房地产开发产业布局的逻辑也因此发生变化,过去靠高杠杆拿地扩张的模式已经难以为继,更多头部企业转向低杠杆、优布局的模式,聚焦核心城市核心区域的改善型项目,以此维持盈利水平的稳定,部分企业也开始拓展代建、物业运营等轻资产业务,提升整体盈利水平。从资产端来看,头部房企也在逐步优化资产结构,降低存货占比,提升货币资金储备,增强应对市场波动的能力,部分高杠杆房企在调整过程中出现债务违约,也进一步印证了优化资产结构的重要性。当前行业的竞争已经从规模扩张转向质量提升,产业布局的核心也从拿地规模转向项目盈利水平,头部企业的优势将进一步凸显,市场份额会逐步向头部集中。
全国性布局与区域深耕是房地产开发行业两种主流的布局模式,两种模式各有优劣,全国性布局可平滑不同区域的市场波动,共享品牌与融资优势,降低整体经营风险,但需要维持更大规模的管理与营销团队,费用率相对更高。区域深耕模式可集中资源在熟悉的区域市场,本地化优势明显,管理成本更低,但容易受到区域市场波动的影响,销售增长的空间相对有限。从现有数据观察,头部全国性布局房企的盈利稳定性更强,在市场调整期的表现更好,区域龙头房企的盈利波动更大,增长压力也更明显。房地产开发行业的核心资源是土地,而土地供应由地方政府掌控,本地化资源能力对企业拿地成本有较大影响,区域深耕型房企在拿地环节通常具备一定成本优势,但融资成本的劣势会抵消这部分优势,最终整体盈利水平仍低于头部全国性房企。
行业进入存量调整阶段后,房地产开发产业布局的核心方向逐步向长三角、珠三角等核心城市群集中,这些区域的人口流入稳定,住房需求旺盛,项目去化速度更快,盈利水平也更稳定,多数头部房企都将核心资源向这些区域倾斜,缩减三四线城市的布局规模。进一步拆解,核心城市核心地段的改善型项目成为布局的重点,这类项目的毛利率更高,市场需求稳定,能够支撑企业维持合理的盈利水平,刚需项目的占比逐步下降,低线城市的远郊项目基本被头部房企放弃。融资端的差异也进一步推动产业布局向头部集中,头部房企的融资成本更低,能够承受更高的土地价格,在核心地块的竞争中更具优势,中型房企很难在核心地块竞争中胜出,只能转向非核心区域,进一步拉低了整体盈利水平,形成了恶性循环。尚不明确后续行业政策调整会不会改变这一趋势,但从现有市场格局来看,头部集中的方向已经明确,区域型房企的生存空间会进一步压缩,后续市场份额会逐步向头部房企转移。
如需获取更多房地产开发产业布局的细分数据,可关注后续上市公司公开披露内容。
更多房地产开发行业研究分析,详见中国报告大厅《房地产开发行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号