塑料包装作为国内包装产业占比最高的细分品类,其产业布局与下游消费市场的变动高度绑定,近年受限塑政策、原料价格波动、下游需求疲软等多重因素影响,行业呈现出头部集中、成本压力上行的特征。
塑料包装的产品形态覆盖薄膜、容器、瓶盖、软管、泡沫缓冲材料等,其中塑料薄膜包装和塑料包装箱及容器是市场占比最高的两大核心品类,也是支撑行业营收的核心来源。国内塑料包装行业的统计口径由中国包装联合会统一发布,本次使用数据均来自中国包装联合会公开信息,统计范围覆盖全国规模以上塑料包装制造企业,剔除了小型作坊式生产主体的零散数据,统计口径一致,数据可信度符合行业分析标准。塑料薄膜包装主要应用于食品饮料的外包装、电商快递袋、生鲜包装等领域,受益于电商行业和预制菜行业的发展,规模长期高于容器类包装,这一特征也和公开数据呈现的结果一致。
| 细分品类 | 市场规模 |
|---|---|
| 塑料薄膜包装 | 3781.04 |
| 塑料包装箱及容器 | 1623.03 |
| 合计 | 5404.07 |
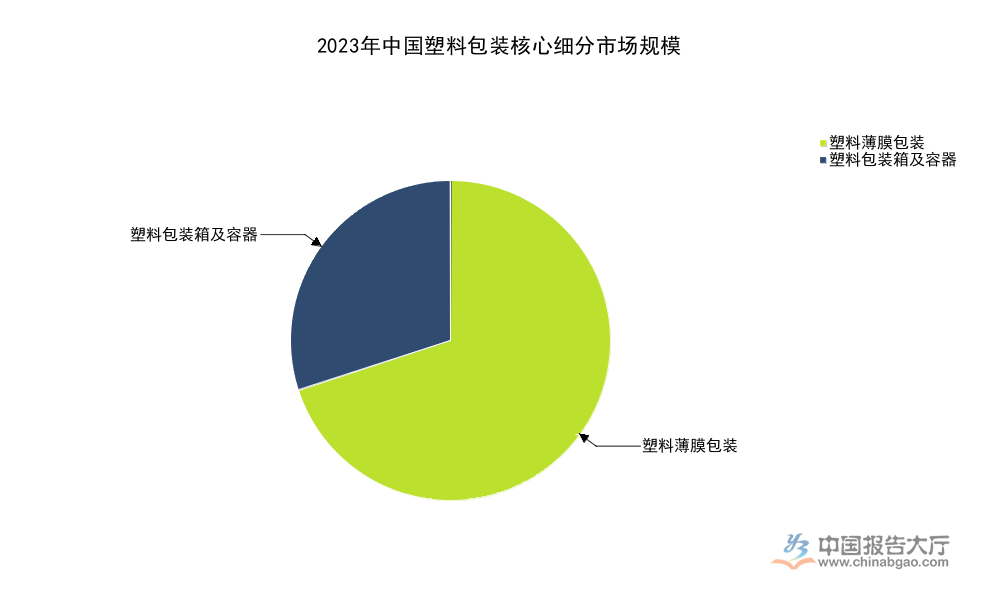
塑料薄膜包装的规模接近容器类包装的2.3倍,这一结构反映出国内消费市场对柔性塑料包装的需求更高,柔性包装在轻量化、成本控制上的优势,使其更符合快消品企业降本的需求。可降解塑料薄膜的渗透率逐步提升,但并未改变整体市场的规模结构,传统石化基塑料仍占据绝对主导地位。
塑料包装的下游需求覆盖食品饮料、日化、医药、工业品等多个领域,不同领域对塑料包装的性能要求差异明显,其中食品饮料是最大的下游需求来源,占比超过六成,这一格局长期未发生重大改变。究其本质,食品饮料行业对包装的防护性、成本敏感性要求最高,塑料包装相比纸包装、金属玻璃包装,拥有更低的单位重量成本、更好的防渗水性能,更适合大批量快消品的包装需求。日化行业是第二大需求来源,占比约在两成左右,日化产品的包装多为注塑瓶、软管等形态,对外观的印刷精度、质感要求较高,头部塑料包装企业多绑定一线日化品牌,订单稳定性较强。医药行业对塑料包装的卫生标准要求较高,多采用食品级PET、PP材料,行业准入门槛相对更高,中小包装企业很难进入医药包装供应链体系。工业品领域的塑料包装多为大型周转箱、缓冲泡沫材料,主要用于工业品运输过程中的防护,需求和工业生产的开工率直接绑定,波动幅度大于消费端需求。近年受国内消费复苏节奏偏缓的影响,食品饮料和日化领域的塑料包装需求增速有所回落,部分中小企业订单量出现下滑,行业出清速度有所加快。限塑政策对一次性塑料包装的限制,也推动部分下游需求转向可降解塑料包装,但可降解塑料的成本较传统塑料高出30%-50%,下游应用仍集中在高端消费领域,对整体市场的需求结构影响仍相对有限,尚不明确政策落地力度加大后,是否会推动需求结构出现更大幅度的调整。
宏裕包材是国内塑料包装行业的上市企业,核心业务覆盖食品饮料、医药等领域的塑料包装生产,其经营表现一定程度上反映了国内中型头部塑料包装企业的生存状态。本次使用的宏裕包材经营数据全部来自公司公开年报,可信度等级为A,统计口径一致,可用于对比分析企业盈利变动趋势。2022-2024年国内PE、PP、PET等塑料原料价格波动幅度较大,下游需求受消费环境影响增速放缓,对包装企业的盈利空间形成双重挤压,外部环境会直接反映在企业的营收与盈利指标中,不同指标的变动可以清晰呈现企业面临的压力。
| 年份 | 营业收入 |
|---|---|
| 2022 | 68452.28 |
| 2023 | 65095.21 |
| 2024 | 63951.61 |

宏裕包材的营业收入连续三年下滑,2024年营收较2022年缩水约6.6%,下滑幅度逐步收窄,反映出下游需求疲软对企业订单的影响持续存在,但边际压力有所缓解。这背后可能是原材料价格高位运行,企业向下游传导成本压力难度较大,导致订单量出现缓慢下滑。
营收下滑反映了订单端的压力,毛利率变动则直接反映了企业成本控制能力和议价能力的变化。塑料包装行业属于中游加工制造业,原材料成本占营业成本的比重超过八成,因此原材料价格的变动会直接传导至毛利率水平。2022年地缘冲突导致全球石化原料价格上涨,国内塑料原料价格随之走高,2023年之后原料价格虽然有所回落,但仍高于2021年之前的平均水平,同时企业人工、物流等成本也逐年上行,进一步挤压了盈利空间。宏裕包材作为面向快消领域的包装企业,对下游头部品牌的议价能力较弱,很难通过提价完全转移成本压力,因此毛利率呈现持续下滑的走势。
| 年份 | 毛利率 |
|---|---|
| 2022 | 13.79 |
| 2023 | 11.47 |
| 2024 | 7.34 |

毛利率从2022年的13.79%下滑至2024年的7.34%,三年降幅超过6个百分点,下滑幅度远大于营收降幅,说明成本压力对企业盈利的影响远大于订单下滑的影响。2024年毛利率跌破8%,已经接近部分中小企业的盈亏平衡点,反映出行业中型企业面临的盈利压力已经十分突出。
毛利率的下滑直接带动净利润的变动,本次对比的归属于上市公司股东的净利润,口径统一,可对比。对于中游制造企业而言,净利润变动除了受营收和成本影响,还会受到非经常性损益的影响,比如政府补贴、资产处置收益等,不过扣除非经常性损益后的净利润更能反映企业核心业务的盈利水平。2022-2024年,企业费用端相对稳定,没有出现大额的非经常性支出,因此净利润变动基本和毛利率变动趋势保持一致。
| 年份 | 净利润 |
|---|---|
| 2022 | 4761.40 |
| 2023 | 3314.90 |
| 2024 | 371.25 |

2024年宏裕包材净利润同比下滑88.8%,净利润规模不足2022年的十分之一,极端下滑的背后是毛利率跌破盈亏平衡点后,核心业务盈利大幅收缩。不排除2024年企业计提部分坏账减值对净利润产生了额外影响,但核心压力仍然来自成本与需求的双重挤压。
企业的偿债能力反映了企业应对行业周期波动的抗风险能力,对于资产负债率较高的中游制造企业而言,盈利下滑会直接影响偿债能力,提升流动性风险。2023年末宏裕包材资产负债率(母公司)为42.03%,2024年末上升至46.60%,流动比率从2023年末的126.97%下降至2024年末的104.92%,利息保障倍数从2023年的5.97倍下降至2024年的1.52倍。指标变动显示,随着盈利的下滑,企业的偿债能力持续弱化,流动比率已经接近100%的警戒线,利息保障倍数也下降至接近1倍的临界水平,说明企业每年的息税前利润仅够覆盖利息支出,抗风险能力明显下降。进一步拆解,宏裕包材2023年完成上市募集资金,募集资金总额约1.63亿元,扣除承销保荐费用后,可使用募集资金总额约1.54亿元,这笔资金一定程度上补充了企业的货币资金,2023年末企业货币资金余额约1.89亿元,对流动性形成了支撑。但随着盈利持续侵蚀净资产,2023年末归属于上市公司股东的净资产约5.17亿元,2024年末下降至4.80亿元,净资产的缩水带动资产负债率上升,流动性压力逐步凸显。经营活动现金流方面,2023年经营活动产生的现金流量净额约2062万元,2024年大幅增长至8730万元,同比增长323.35%,这一变动和净利润变动形成反差,背后可能是企业2024年加强了应收账款回收,压缩了存货库存,通过收缩运营资产补充了现金流,这一操作虽然短期改善了现金流,但也可能影响企业承接新订单的能力,长期来看是否可持续仍有待观察。应收账款周转率2024年为5.67次,存货周转率为4.25次,运营效率的变化反映出企业在需求疲软周期下主动收缩库存,加快回款,以应对流动性压力,这也是当前多数中型包装企业的共同选择。从行业层面看,塑料包装行业进入门槛较低,市场竞争十分激烈,头部大型企业依托规模优势和客户资源,能够更好地消化成本压力,而中型企业既没有规模优势,也没有小型企业的灵活优势,在行业下行周期中面临的压力最大,宏裕包材的经营变动就是典型案例。
若需要获取塑料包装行业细分市场调研、企业竞争情报,可联系专业产业研究机构获取定制报告
更多塑料包装行业研究分析,详见中国报告大厅《塑料包装行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号