中国报告大厅网讯,污水处理作为环境治理的核心环节,近年来在政策推动下进入提质增效的发展阶段,行业发展趋势从规模扩张转向技术升级,头部企业纷纷加大研发投入,优化人员结构,适配新的市场需求。区域龙头企业作为污水处理市场的核心参与主体,其经营和研发特征能够反映行业的整体发展方向,对研判行业走向具备重要参考价值。
污水处理行业的一线运营环节需要大量现场运维人员,这类岗位通常学历要求相对较低,而技术研发、项目管理岗位则要求较高的教育背景,区域龙头企业因为覆盖从项目建设到运营全链条,人员学历结构会呈现明显的分层特征。从专业构成来看,行业企业以生产运营为核心,行政、销售等职能岗位占比相对较低,这和污水处理项目多为特许经营模式,获客后长期稳定运营,不需要大规模销售团队的属性匹配。海峡环保作为国内区域领先的污水处理上市企业,其人员结构能够反映这类企业的普遍配置特征。
| 学历层级 | 人数 | 占比 |
|---|---|---|
| 硕士及以上 | 64 | 7.60% |
| 本科 | 416 | 49.41% |
| 大专 | 172 | 20.43% |
| 高中及以下 | 190 | 22.56% |
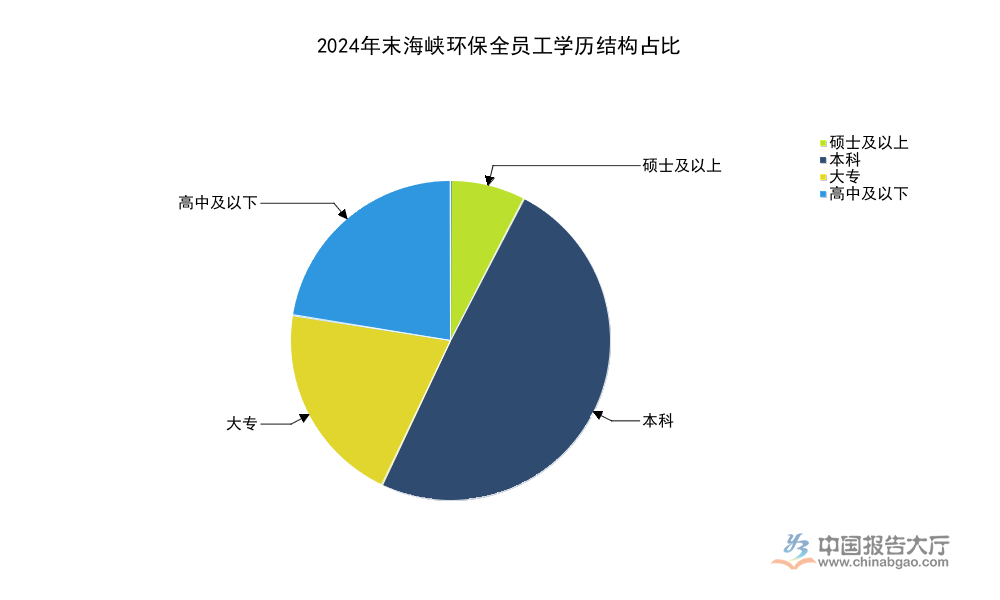
该结构和污水处理行业的业务属性高度匹配,近五成员工为本科学历,主要集中在技术、管理岗位,满足项目运营、技术升级的需求,高中及以下学历员工占比超两成,主要为一线现场运维人员,符合行业劳动结构的基本特征。职能端低学历占比也反映行业一线岗位的准入门槛,一定程度上体现了区域龙头企业的人员成本控制思路。
专业构成的分布更能反映企业的核心业务导向,污水处理企业的核心价值在于稳定运营污水处理项目,因此生产运营人员是人员构成的核心,技术人员负责工艺优化、项目改造,销售人员占比则因为特许经营项目的稳定性,通常维持在较低水平。区域龙头企业多扎根本地市场,项目获取多依靠政企合作,不需要大规模的销售团队拓展市场,因此销售岗位占比极低,这和完全市场化的To C企业形成明显差异。
| 专业岗位 | 人数 | 占比 |
|---|---|---|
| 生产人员 | 369 | 43.82% |
| 技术人员 | 205 | 24.35% |
| 行政人员 | 139 | 16.51% |
| 管理人员 | 71 | 8.43% |
| 财务人员 | 34 | 4.04% |
| 销售人员 | 13 | 1.54% |
| 采购人员 | 11 | 1.31% |

生产与技术类岗位合计占比超六成,直接体现污水处理企业运营核心的业务属性,销售人员占比不足2%,印证了特许经营模式下企业不需要持续大规模获客的特征,这类人员结构能够帮助企业控制人力成本,维持稳定的运营利润率,这也是污水处理行业成熟项目的普遍特征。
研发人员的结构直接决定企业的研发能力,污水处理行业当前正处于提标改造、再生水利用的技术升级周期,头部企业的研发人员结构能够反映行业技术升级的方向。对于区域龙头企业而言,研发团队更多面向实际项目的工艺优化、低成本技术改造,而非基础研发,因此研发团队的年龄和学历结构会呈现适配应用研发的特征。
研发人员的学历分布反映企业研发的类型,基础研发通常需要更高比例的高学历人才,而应用研发更多需要具备工程经验的研发人员,污水处理行业的研发多围绕现有项目的工艺优化、新污染物处理技术落地展开,属于典型的应用研发方向,因此学历结构会呈现本科为主,硕士为辅的特征。海峡环保作为区域龙头,其研发团队的学历结构符合应用研发的定位,也代表了国内多数区域型污水处理上市企业的研发团队配置特征。
| 学历层级 | 人数 | 占比 |
|---|---|---|
| 硕士研究生 | 33 | 20.37% |
| 本科 | 103 | 63.58% |
| 专科 | 20 | 12.35% |
| 高中及以下 | 6 | 3.70% |

超过八成研发人员为本科及以上学历,符合研发岗位的基本学历要求,硕士占比约两成,能够支撑核心技术研发与项目攻关,本科学历占比超六成,适配应用研发对工程化落地能力的需求,整体结构平衡,既满足技术升级需求,也控制了研发人力成本。
研发人员的年龄结构反映团队的经验储备与创新活力,成熟的应用研发团队需要兼顾资深工程师的经验和年轻研发人员的创新能力,污水处理行业技术迭代速度相对较慢,多数工艺已经成熟,因此研发团队年龄结构通常以中青年为主,资深工程师作为技术支撑。当前国内污水处理行业提标改造需求释放,大量新工艺需要落地,中青年研发团队更适配新场景的工程化需求。
| 年龄区间 | 人数 | 占比 |
|---|---|---|
| 30岁以下 | 30 | 18.52% |
| 30-40岁 | 71 | 43.83% |
| 40-50岁 | 57 | 35.19% |
| 50-60岁 | 4 | 2.46% |

30-40岁区间占比接近五成,是研发团队的核心力量,这一年龄段的研发人员既具备数年工程实践经验,也能够快速接受新的技术方案,适配提标改造项目对工艺调整的需求,40-50岁资深工程师占比超三成,提供了足够的技术经验支撑,整体年龄结构合理。
国内污水处理行业项目多采用PPP(政府和社会资本合作)模式,前期需要大量资本金投入,后续依靠政府支付的污水处理服务费回收成本,因此财务结构通常呈现资产负债率较高、净利润率稳定的特征,海峡环保的年度核心财务指标能够反映这一行业特征。对于上市污水处理企业而言,研发投入占比、净利润率、资产负债率是衡量运营质量的核心指标,这些指标的水平直接反映企业的抗风险能力和发展潜力。
| 指标名称 | 数值 | 单位 |
|---|---|---|
| 营业收入 | 12.16 | 亿元 |
| 营业收入同比增速 | 15.35 | % |
| 归属于上市公司股东的净利润 | 1.92 | 亿元 |
| 归母净利润同比增速 | 32.86 | % |
| 研发投入 | 0.42 | 亿元 |
| 研发投入占营业收入比例 | 3.45 | % |
| 总资产 | 67.61 | 亿元 |
| 总负债 | 38.42 | 亿元 |
| 资产负债率 | 56.82 | % |
| 经营活动现金流量净额 | 0.96 | 亿元 |
| 经营现金流同比增速 | -34.73 | % |
营收和归母净利润保持双增长,归母净利润增速远高于营收增速,反映企业成本控制取得成效,利润率提升,资产负债率接近57%,符合重资产PPP模式下污水处理企业的财务结构特征,研发投入占比超3%,满足行业技术升级的研发需求。经营现金流同比下滑,不排除项目结算周期调整的影响,仍有待观察后续季度数据的变化。
进一步拆解,污水处理行业的营收增长主要来自两个方向,一是新增处理产能投放,二是原有项目提标改造后处理服务费上调。2024年国内多地推进城镇污水处理提标改造,大量原有项目提升了出水标准,带动处理服务费上涨,同时不少区域龙头企业新增了处理产能,共同推动营收增长。海峡环保15.35%的营收增速,高于国内A股上市污水处理企业平均水平,这背后和福建区域城镇化推进,新增污水处理产能持续释放,同时原有项目提标改造完成,服务费调整落地直接相关。归母净利润32.86%的增速,反映出规模效应下单位处理成本下降,同时非经常性损益也贡献了部分利润,从数据看,非经常性损益合计约1632万元,占归母净利润的比例约8.5%,对利润增长有一定支撑。资产负债率56.82%,处于行业合理区间,PPP项目通常依赖银行贷款融资,因此行业资产负债率普遍处于50%-60%之间,过高的资产负债率会推高财务费用,过低则说明企业杠杆利用不足,海峡环保的资产负债率水平既保证了项目扩张的资金需求,也控制了财务风险,符合行业成熟企业的特征。
研发强度(研发投入占营业收入的比例)是衡量企业研发投入力度的核心指标,污水处理行业过去属于重资产运营、轻研发投入的行业,近年来随着国家对出水标准要求提升,新污染物治理、再生水利用、污泥减量化等领域的技术需求快速释放,头部企业纷纷加大研发投入,研发强度逐步提升。国内A股上市污水处理企业平均研发强度约为2.8%,区域龙头企业因为聚焦区域市场,研发投入更多围绕实际应用,研发强度通常处于行业中游水平,海峡环保研发强度达到3.45%,高于行业平均水平,反映出企业对研发的重视程度适配当前行业技术升级的需求。
研发强度提升的背后,是行业技术需求的结构性变化,过去污水处理行业主要关注COD(化学需氧量)、氨氮等常规污染物的去除,出水标准从一级B提升到一级A后,对总氮、总磷的去除要求明显提高,需要对原有工艺进行改造,近年来国家又提出新污染物治理的要求,对微塑料、药物残留等新型污染物的去除提上日程,这些都需要企业加大研发投入,开发适配的工艺技术。再生水利用的推广,也要求企业开发更低成本的再生水处理工艺,提升再生水水质,满足工业、市政杂用的需求。污泥处理处置方面,减量化、资源化的要求也推动企业研发新的污泥处理技术,降低污泥处理成本,提升污泥资源化利用率。这些需求共同推动头部污水处理企业加大研发投入,提升研发强度。
研发人员占比也是研发强度的重要反映,海峡环保研发人员占总员工的比例达到19.23%,这一占比在国内区域型污水处理企业中处于较高水平,反映出企业配置了足够的研发人员支撑技术升级。从研发人员的结构来看,本科及以上学历占比超过八成,30-40岁核心研发人员占比接近五成,这样的团队结构能够有效支撑应用研发需求,快速推进新技术在本地项目的落地。进一步拆解,头部企业研发投入的方向,主要集中在三个方面,一是原有项目的提标改造工艺优化,降低改造和运营成本;二是新污染物处理技术的中试和落地;三是污泥处理和再生水利用技术的研发,这些方向都贴合当前行业发展的需求,也符合国家政策导向。国家“十四五”城镇污水处理提质增效行动方案提出,城市污泥无害化处理率达到90%以上,地级及以上城市建成区黑臭水体全部消除,这些政策目标推动污水处理企业加大相关技术的研发投入,提升自身的技术能力,获取更多项目订单。对于区域龙头企业而言,加大研发投入,不仅能够提升现有项目的运营效率,降低成本,还能够增强自身的项目竞争力,获取更多本地的新建项目,形成研发投入和业务增长的正向循环。值得注意的是,当前污水处理行业的研发投入仍然以应用研发为主,基础研发投入占比很低,多数技术都是在现有工艺基础上优化,核心技术突破仍然较少,这一特征和行业的属性相关,污水处理属于工程运营行业,更看重技术的落地性和成本控制,而非基础理论创新。一定程度上,这种研发结构符合行业当前的发展阶段,随着行业逐步成熟,未来基础研发的投入占比可能会逐步提升,但仍有待观察行业技术迭代的速度。
如需获取细分领域深度定制调研服务,可联系专业研究机构对接。
更多污水处理行业研究分析,详见中国报告大厅《污水处理行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号