中国报告大厅网讯,装备制造是为国民经济各部门提供技术装备的基础性战略性产业,其竞争格局直接影响我国制造业转型升级的进度。当前国内装备制造行业呈现明显的分层特征,全国性龙头企业占据高端装备与大型成套设备市场核心份额,大量区域型中小龙头企业则依托本土优势占据区域细分市场,不同层级企业的经营特征与竞争策略存在明显差异。上市企业作为行业内的公开样本,其披露的经营数据能够为观察行业竞争格局提供清晰的视角,区域型上市装备制造企业的经营数据,更能反映国内中小装备企业的普遍生存状态。
国内装备制造领域,上市企业的公开财务数据是观察行业盈利与运营特征的核心窗口,区域型细分龙头的经营表现,能够反映行业内中小规模企业的普遍生存状态。相较于全国性龙头企业,区域型装备企业的规模更小,抗风险能力更弱,对下游需求波动与成本变动的敏感度更高,其财务指标的变动能够提前反映行业基层的竞争压力。冀东装备作为国内区域型装备制造上市企业,其披露的2025年半年报数据,完整呈现了连续两个上半年的核心财务指标,能够对比观察企业经营变动趋势,进而推导行业共性特征。
| 指标 | 2024H1数值(万元) | 2025H1数值(万元) | 同比变动(%) |
|---|---|---|---|
| 营业收入 | 133171.17 | 143946.21 | 8.09 |
| 归母净利润 | 1772.27 | 1106.64 | -37.56 |
| 扣非净利润 | 1034.42 | 753.51 | -27.16 |
| 经营活动现金流净额 | -18556.14 | -4518.41 | 75.65 |
| 总资产 | 223679.70 | 232476.34 | 3.93 |
| 归母净资产 | 41962.94 | 42273.37 | 0.74 |

营收保持个位数增长,说明下游需求对区域装备的增量需求有限,企业营收增长压力较大,而净利润降幅远高于营收增速,反映出行业成本上涨压力向下游企业传导,中小企业的盈利空间被持续压缩。经营活动现金流净额虽然同比降幅收窄,但仍处于净流出状态,体现装备制造行业普遍存在的项目垫资特征,企业现金流压力仍然存在。
从盈利效率看,2025年上半年加权平均净资产收益率为2.63%,较2024年上半年的4.23%下降1.6个百分点,企业盈利效率进一步下滑,低于市场平均融资成本,说明企业主业的资本回报水平已经较低,若盈利水平进一步下滑,将面临资本退出的压力。扣非净利润的降幅低于归母净利润,说明非经常性损益对当期利润的影响较大,当期非经常性损益合计达到353.12万元,其中债务重组损益171.77万元,计入当期损益的政府补助67.50万元,非经常性损益占当期归母净利润的比重超过30%,核心主业的盈利贡献进一步降低,这一特征在国内中小装备制造企业中并不罕见,很多区域型企业都依赖政府补助与偶发性非经常性损益维持净利润为正,避免退市风险。
从成本结构看,2024年上半年营业成本达到122882.66万元,占同期营业收入的比重超过92%,企业毛利率不足8%,属于典型的低毛利行业,说明装备制造领域的区域细分市场竞争已经非常充分,企业很难通过提价转移成本压力,上游原材料价格一旦上涨,企业只能自行消化大部分成本上涨,挤压盈利空间。
从研发投入看,2024年上半年研发费用为2186.85万元,占同期营业收入的比重仅为1.64%,研发投入强度远低于国内高端装备制造企业的平均水平,说明中小区域型装备企业更多集中于中低端产品领域,依赖成本优势参与竞争,缺乏足够的资金与动力投入高端研发,技术迭代速度较慢,很难在高端装备领域参与竞争,长期将面临技术落后被淘汰的风险。
从资产规模看,2025年6月末总资产同比增长3.93%,归属于上市公司股东的净资产仅同比增长0.74%,资产规模扩张速度远低于营收增速,说明企业内生增长动力不足,资产扩张基本依赖负债驱动,净资产增长缓慢,进一步反映企业盈利积累能力较弱。
装备制造行业具有明显的区域属性,不同企业的市场布局直接决定其竞争优势与增长空间,区域型企业通常依托本土市场建立竞争壁垒,核心订单集中于本土区域,跨区域拓展面临多重壁垒。对区域型企业的营收区域结构进行拆解,能够清晰观察企业的竞争边界,以及跨区域拓展的进度,进而分析区域型装备企业未来的增长潜力。冀东装备的核心业务围绕水泥装备、工程装备配套领域展开,企业起源于北方区域,其营收结构能够代表大多数本土起源的区域型装备企业的布局特征,梳理其2025年上半年不同区域的营收数据,能够清晰反映这一特征。
| 区域 | 营业收入(万元) | 占总营收比重(%) |
|---|---|---|
| 北方 | 117546.13 | 81.66 |
| 南方 | 25688.89 | 17.85 |
| 国外 | 711.19 | 0.49 |
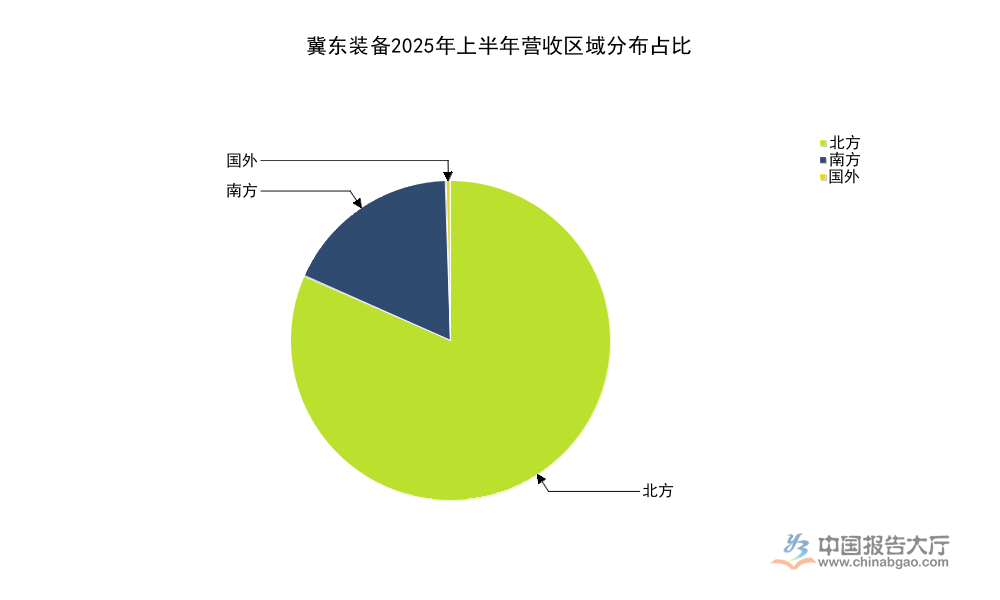
超八成营收集中于北方本土市场,说明企业的竞争优势高度绑定本土资源,跨区域拓展尚未形成规模贡献,海外市场占比不足0.5%,几乎没有对营收形成贡献,反映出中小区域型装备企业普遍缺乏海外竞争能力,市场边界长期局限于本土。
究其本质,装备制造领域的区域壁垒来源于多个方面,首先是下游客户的合作习惯,基建、能源等本土下游客户更倾向于选择本土装备企业合作,一方面本土企业能够提供更及时的售后服务,设备出现故障能够快速响应维修,降低客户的停机损失,另一方面,本土装备企业通常与地方政府保持更紧密的联系,在地方项目招标中更容易获得优势,很多地方项目都会优先考虑本土企业,带动地方就业与税收。其次,运输成本也是区域壁垒的重要组成部分,大型装备产品的运输成本较高,远距离运输会大幅提升产品总成本,削弱本土外企业的成本优势,使得本土企业天然拥有成本优势,外来企业很难在成本层面竞争。再次,跨区域拓展需要投入大量的销售资源,新建销售渠道、培育本地客户关系都需要长期的资金投入,中小装备企业的资金实力有限,很难承担长期的前期投入,因此很多企业即使有跨区域拓展的意愿,也很难落地推进。
与之形成对照的是,冀东装备南方市场营收已经达到2.56亿元,说明企业已经开始尝试跨区域拓展,并取得了一定的成果,但占比仍然不足两成,说明跨区域拓展的进度非常缓慢,新市场的客户培育需要较长时间,很难在短期内实现规模突破。海外市场拓展方面,除了资金与渠道壁垒,还面临标准、关税、地缘政治等多重壁垒,中小装备企业几乎没有能力突破这些壁垒,因此多数企业的海外收入占比都维持在极低水平,很难分享海外市场的增长红利。
区域市场份额分化是国内装备制造竞争格局的核心特征,全国性龙头企业的区域布局更加均衡,不同区域市场份额差异较小,而区域型中小龙头的份额分布则高度集中,这种分化本质上是企业资源禀赋与竞争策略选择共同作用的结果。从全国范围看,长三角、珠三角等经济发达区域的装备制造市场规模更大,吸引大量区域型与全国性企业布局,市场竞争程度更高,而北方传统工业区域的装备市场更多依托本土传统产业需求,本土企业占据绝对优势,外来企业进入难度更大。这种分化格局长期存在,短期内很难发生根本性改变,国内统一大市场建设虽然在逐步削弱地方保护,但装备制造行业的天然区域壁垒仍然会维持这种分化状态。
区域深耕型装备企业的核心竞争力来源于地缘壁垒的构建,不同于全国性龙头企业依靠技术、品牌构建竞争优势,区域型中小龙头企业主要依靠地缘关系、长期本地服务构建壁垒。这种壁垒构建路径的核心是长期本土化经营积累的信任,企业从本地发展起步,长期服务本地客户,熟悉本地市场的规则与需求,能够根据本地客户的个性化需求调整产品,提供更贴合需求的产品与服务,这是外来企业很难做到的。除此之外,区域型企业通常和地方政府形成良好的互动,企业为地方提供就业与税收,地方政府则在项目招标、政策扶持等方面给予企业支持,形成双向良性循环,进一步巩固企业在本地市场的地位。冀东装备的数据显示,企业获得的计入当期损益的政府补助达到67.50万元,在非经常性损益中占据一定比重,体现地方政府对本土区域龙头企业的扶持,这种扶持进一步帮助企业巩固竞争优势,降低经营压力。
地缘壁垒的稳定性较高,一旦形成,外来企业很难在短期内打破,因此区域型企业能够在本土市场维持长期稳定的市场份额,获得稳定的订单来源,这也是很多区域型企业选择深耕本土市场的核心原因。但地缘壁垒也存在明显的局限性,企业的增长空间被本土市场规模限制,一旦本土市场需求饱和,企业就很难获得新的增量,增长陷入停滞,从冀东装备的营收数据看,2025年上半年营收仅增长8.09%,很大程度上就是因为本土市场需求已经进入饱和期,新的增量来源不足,跨区域拓展又难以快速突破,因此增长速度维持在较低水平。
地缘壁垒也会随着国内统一大市场的建设逐步弱化,地方保护的空间越来越小,全国性龙头企业不断下沉到区域市场,依靠技术与品牌优势挤压区域型企业的市场份额,区域型企业的地缘壁垒面临被打破的风险,这种压力正在倒逼区域型企业要么加快技术升级,要么加快跨区域拓展,否则将面临被全国性龙头企业整合的风险。从现有数据观察,多数区域型企业仍然倾向于维持现有深耕本土的策略,对转型升级与跨区域拓展持谨慎态度,核心在于转型与拓展的风险较高,中小企业很难承受失败的成本。
区域型装备企业跨区域拓展面临多重瓶颈,首先是资金瓶颈,跨区域拓展需要在新市场建立销售团队、服务网点,需要提前垫资参与项目投标,这些都需要大量的资金投入,而区域型企业的净资产规模普遍较小,冀东装备2025年6月末归属于上市公司股东的净资产仅为42273.37万元,不到4.3亿元,很难拿出大量资金用于新市场拓展,一旦拓展进度不及预期,企业就会面临资金链断裂的风险,因此多数企业对跨区域拓展都持非常谨慎的态度,不敢大规模投入。
其次是客户信任瓶颈,新市场的客户对外来企业缺乏了解,更愿意选择和本土企业或者全国性龙头企业合作,外来的区域型企业很难获得大项目订单,只能从一些中小项目切入,积累客户信任,这个过程通常需要数年甚至更长时间,很难在短期内见效,很多企业难以坚持长期投入,最终放弃跨区域拓展。
再次是成本瓶颈,外来企业在新市场没有规模效应,销售与服务成本都远高于本土企业,产品价格没有竞争优势,即使能够获得订单,盈利空间也非常有限,很难支撑企业在新市场的持续运营。从冀东装备的区域结构看,南方市场经过多年拓展,占比仍然只有17.85%,就是这些瓶颈共同作用的结果,企业虽然已经进入南方市场多年,但始终无法突破规模瓶颈,无法获得足够的市场份额。
除此之外,管理能力瓶颈也是重要的约束,跨区域运营对企业的管理能力提出更高要求,企业需要管理远距离的团队与项目,原有本土市场的管理模式很难适配跨区域运营,很多企业因为管理能力跟不上,导致跨区域项目出现亏损,最终拖累整体业绩。部分区域型企业尝试通过和当地企业合作的方式突破瓶颈,利用当地企业的渠道与客户资源,共同参与项目竞争,这种模式一定程度上能够降低拓展成本与风险,但也面临利益分配、管理协调等新的问题,成功概率仍然较低,尚不明确这种模式能否成为区域型企业跨区域拓展的通用路径。反过来看,对于多数中小区域型装备企业而言,深耕本土市场维持稳定盈利,仍然是当前阶段更优的竞争选择,盲目跨区域拓展反而可能导致企业陷入经营危机。
如需获取装备制造竞争格局定制分析,可联系专业产业研究机构获取深度数据
更多装备制造行业研究分析,详见中国报告大厅《装备制造行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号