中国报告大厅网讯,当前全球存储芯片行业正处于周期上行阶段,AI技术革命带动下游对高端存储芯片的需求快速增长,头部厂商的业绩与财务变化是存储芯片投资分析的核心参考指标,全球存储芯片供给端高度集中,CR3(前三家厂商市场份额)超过90%,头部企业的经营表现直接决定行业整体盈利水平。
存储芯片行业的周期性特征明显,2023年行业处于周期底部,多数头部厂商面临亏损压力,2024年起AI需求带动行业进入上行周期,产品量价齐升带动业绩快速修复。SK海力士作为全球第二大DRAM(动态随机存取存储器)供应商,其财报数据是反映行业周期修复进度的核心风向标。
| 指标 | 2024年 | 2025年 |
|---|---|---|
| 总资产 | 119855 | 176108 |
| 总负债 | 45940 | 55441 |
| 营业收入 | 66193 | 97147 |
| 毛利润 | 31828 | 58690 |
| 营业利润 | 23467 | 47207 |
| 净利润 | 19789 | 42945 |
| 股东权益 | 73903 | 120647 |
| 经营活动现金流 | 29796 | 39406 |

两年对比来看,2025年SK海力士总资产规模较2024年增长46.9%,与营业收入46.8%的同比增速基本持平,净利润规模同比增长117%,增速远高于营收增速,反映产品价格上涨带来的利润率提升,股东权益规模增长63%,主要来自净利润留存,增厚了自有资本支撑后续扩产。
规模增长之外,盈利能力与运营效率的变化更能反映企业的周期应对能力与管理水平。存储芯片属于重资本密集型行业,存货周转速度、资产回报率、负债水平直接决定企业在周期波动中的抗风险能力,SK海力士在2023年周期底部阶段主动推进去库存与降杠杆操作,进入上行周期后相关指标的变化可验证调整的实际效果。
| 指标 | 2024年 | 2025年 | 单位 |
|---|---|---|---|
| ROE | 31.1 | 44.2 | % |
| ROA | 18.0 | 29.0 | % |
| 存货周转天数 | 142.3 | 131.0 | 天 |
| 应收账款周转天数 | 55.9 | 59.2 | 天 |
| 应付账款周转天数 | 76.4 | 97.1 | 天 |
| 净负债权益比 | 15.5 | 4.2 | % |
| 流动比率 | 1.7 | 2.2 | 倍 |

盈利指标方面,ROE与ROA均出现明显提升,反映企业资产盈利效率大幅增强,运营效率方面,存货周转天数减少11.3天,验证去库存操作取得明显成效,产品出货顺畅符合周期上行阶段的特征,负债端指标明显优化,净负债权益比下降超过11个百分点,流动比率提升至2.2倍,资产负债表健康程度显著改善。
美光科技是北美地区最大的存储芯片制造商,在高端DRAM尤其是HBM(高带宽内存)领域拥有领先的技术与市场地位,其业绩表现直接反映北美厂商对AI驱动存储需求增长的承接能力,也能够反映市场对行业增长的预期偏差。
| 指标 | 核定数值 | 单位 |
|---|---|---|
| 总营收 | 93 | 亿美元 |
| 营收同比增速 | 37 | % |
| 营收环比增速 | 15 | % |
| 超彭博一致预期幅度 | 5.09 | % |
| DRAM营收 | 71 | 亿美元 |
| DRAM营收占总营收比重 | 76 | % |
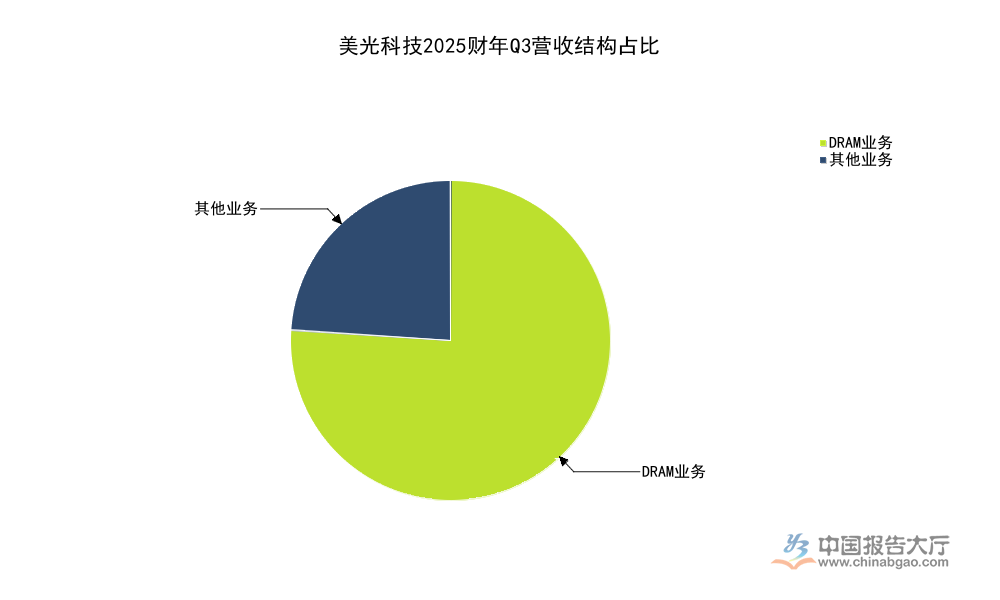
美光科技2025财年Q3业绩超出市场一致预期,核心DRAM业务的营收占比已经超过四分之三,同比增速达到51%,反映高端DRAM需求的增长速度超出市场前期判断,也进一步验证了全球存储芯片行业周期上行的确定性。
DRAM业务是当前存储芯片行业增长最快的细分赛道,核心驱动力来自AI服务器对高带宽内存需求的爆发式增长。当前大模型参数规模持续提升,对GPU之间的通信带宽要求不断提高,HBM的需求量随之快速增长,且HBM的单颗价值量是普通DRAM的3-5倍,对头部厂商营收的拉动效应十分明显。美光科技2025财年Q3DRAM业务占总营收的比例达到76%,远高于行业此前50%左右的平均水平,反映美光已经将产能与业务重心明显向DRAM尤其是高端HBM倾斜。与之形成对照的是,SK海力士2025年DRAM业务占比也超过60%,全球前三大存储芯片厂商均在不断提升DRAM业务的产能占比,本质是对AI需求增长的直接响应。进一步拆解,HBM的技术壁垒远高于传统DRAM,从设计到制造都需要特殊的工艺积累,当前全球具备大规模量产HBM能力的厂商仅有三星、SK海力士和美光三家,新进入者难以在短期内突破技术与产能壁垒,这一格局使得头部厂商能够在需求增长阶段获得超额利润,产品毛利率维持在较高水平。头部厂商的HBM产能已经被下游AI科技巨头预订至2026年下半年,短期供给缺口仍然存在,不排除头部厂商会进一步加快资本开支,扩大HBM产能投放,巩固自身的市场地位。
存储芯片行业的周期性波动特征,使得财务健康度成为投资研判的核心指标,过去几轮周期中,不少厂商因为在周期顶部过度扩产、杠杆率过高,在周期底部陷入亏损甚至债务危机,本次周期上行阶段头部厂商的财务表现与以往有明显不同。从现有数据观察,SK海力士2025年末的净负债权益比仅为4.2%,流动比率提升至2.2倍,现金及现金等价物较2024年末增长59.4%,手握充足的流动性,同时经营活动现金流较2024年增长32.3%,自身造血能力充足。头部厂商仅用两年时间就完成了资产负债表的修复,速度快于上一轮周期,这背后一方面是AI需求的爆发来得更快更猛,产品价格上涨幅度更大,利润释放更快;另一方面是头部厂商的产能协同管控能力较以往明显提升,在周期底部阶段主动控制产能投放,加快去库存,进入上行阶段后也没有盲目大规模扩张通用型存储产能,而是将新增产能主要投向供不应求的高端HBM领域,这一策略使得行业产品价格能够维持在较高水平,利润能够更多留存到企业层面,加快资产负债表修复。进一步拆解,SK海力士2025年ROE达到44.2%,已经超过上一轮周期顶部的盈利水平,与之形成对照的是,资产负债表健康程度远好于上一轮周期顶部,这意味着头部厂商对抗下一轮周期波动的能力更强,投资风险低于以往周期顶部阶段。行业头部厂商已经逐步从过去的周期扩张转向盈利质量提升,通过控制产能投放节奏维持行业供需平衡,平滑周期波动幅度。
AI驱动的高端存储芯片需求增长,是当前存储芯片行业最明确的投资逻辑,从下游需求结构来看,一台AI服务器需要的存储容量是传统通用服务器的3-8倍,其中HBM的需求量随着大模型参数规模的提升而呈指数级增长,当前训练端AI服务器对HBM的需求已经占到全球DRAM需求增量的60%以上,未来推理端AI服务器放量后,对存储芯片的需求还会进一步增长。回归产业逻辑,存储芯片行业的技术迭代速度持续加快,HBM已经从第一代HBM迭代到HBM3E产品,下一代HBM4已经进入客户验证阶段,每一代产品的技术壁垒都大幅提升,新进入者需要投入千亿美元级别的资本开支才能够跟进技术迭代,这使得行业的进入壁垒越来越高,市场份额会进一步向头部厂商集中,头部厂商的定价权会持续增强。国内存储芯片厂商近年来在通用型DRAM和NAND Flash(闪存)领域已经实现突破,逐步抢占了部分中低端市场份额,但在高端HBM领域,技术与产能仍然落后头部厂商2-3年,后续突破情况仍有待观察。从现有数据观察,至少未来2-3年AI驱动的高端存储芯片需求增长仍然具备明确支撑,供需紧平衡的格局难以在短期改变,头部厂商的业绩增长确定性较高。存储芯片行业的周期属性会逐步减弱,成长属性会逐步增强,投资价值持续凸显。
如需获取存储芯片行业完整投资分析报告,可对接专业产业研究机构获取定制化服务。
更多存储芯片行业研究分析,详见中国报告大厅《存储芯片行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号