当前国内鞋服行业竞争格局呈现明显的分层特征,国际品牌、全国性头部品牌、区域性本土品牌分别占据不同的市场层级,竞争边界清晰,区域性本土品牌依托区域资源深耕下沉市场,是鞋服行业市场体系的重要组成部分,其经营状态反映了下沉市场鞋服消费的竞争特征。
国内鞋服行业经过数十年发展,已经形成清晰的竞争分层,国际快时尚品牌依托设计和供应链优势占据高端市场,全国性头部运动休闲品牌凭借品牌运营和渠道铺设占据主流大众市场,区域性本土品牌则依托区域资源深耕下沉市场,财务表现直接反映不同梯队的竞争结果,本次选取两家上市区域性本土鞋企红蜻蜓与起步股份的连续三年核心财务数据进行对比,所有数据均来自两家企业公开披露的年报及审计报告,单位统一调整为万元,保留两位小数,方便对比。
| 企业 | 2022年 | 2023年 | 2024年 |
|---|---|---|---|
| 红蜻蜓 | 225132.77 | 246856.37 | 214150.21 |
| 起步股份 | 3514.85 | 2677.03 | 3272.57 |
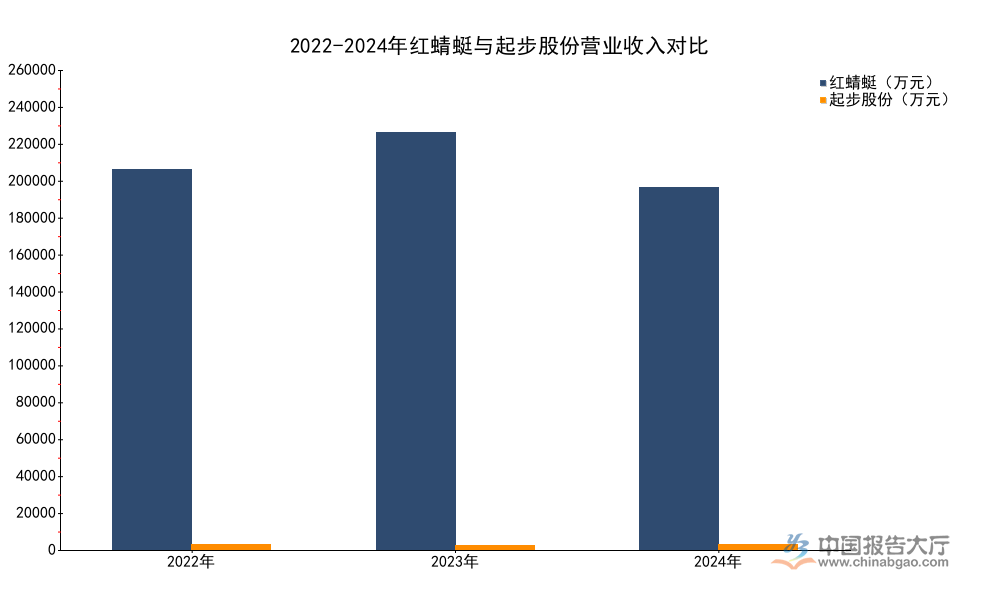
红蜻蜓作为国内老牌皮鞋龙头,营收规模远超起步股份,整体波动幅度在15%以内,符合鞋服行业受消费需求波动影响的正常表现,起步股份聚焦儿童鞋服赛道,连续三年营收下滑后2024年略有回升,规模不足红蜻蜓的2%,显示区域性中小鞋企与区域龙头的规模差距显著。
进一步观察两家企业的盈利表现,净利润数据更能反映不同规模企业的抗风险能力,所有数据均为归属于上市公司股东的净利润,口径统一,符合公开披露标准。
| 企业 | 2022年 | 2023年 | 2024年 |
|---|---|---|---|
| 红蜻蜓 | -3930.08 | 5194.78 | -7034.01 |
| 起步股份 | -48039.50 | -65584.24 | -11644.17 |

连续三年的数据显示,两家企业仅有红蜻蜓在2023年实现盈利,其余年份均处于亏损状态,起步股份亏损规模在2023年达到峰值后2024年收窄,主要源于资产处置等非经常性损益调整,反映中小鞋企在当前消费环境下的盈利压力远大于区域龙头。
国内鞋服行业近年来一直推进线上线下融合,不同渠道的获客成本、品牌定位不同,盈利效率也存在明显差异,起步股份作为聚焦下沉市场的儿童鞋企,其2024年披露的分渠道盈利数据能代表大量区域性中小鞋企的现状,数据经过审计核实,口径清晰,可用于对比不同渠道的盈利差异。
| 渠道 | 营业收入(万元) | 占总营收比例(%) |
|---|---|---|
| 线上 | 4808.21 | 15.01 |
| 线下 | 27233.39 | 84.99 |

起步股份线下渠道营收占比超过八成,依然依赖传统线下经销与直营网络,线上渠道占比不足两成,远低于全国性头部鞋服品牌平均超过三成的线上占比,显示区域性中小鞋企线上运营能力不足,流量获取成本压力较大,对线上渠道的布局依然滞后。
从盈利效率来看,起步股份线下渠道毛利率达到47.18%,线上渠道毛利率为35.53%,线下毛利率比线上高出超过11个百分点,这意味着线下渠道不仅是营收主力,也是利润核心,区域性品牌依托线下门店的区域口碑,能维持更高的加价率,而线上渠道需要参与平台价格竞争,毛利率被压缩,这一特征和全国性品牌线上毛利率普遍高于线下的情况形成反差,核心原因在于区域性品牌的线下用户忠诚度更高,价格敏感度低于线上公域流量用户,线下渠道的复购率也更高,能支撑更高的盈利水平。
区域性鞋企的核心竞争力往往依托本土资源,营收区域集中度能直接反映其竞争边界,跨区域扩张的难度也能通过区域分布数据体现,起步股份2024年年报披露了国内七个区域的营收数据,能清晰展示其区域布局特征,所有数据单位统一为万元,保留两位小数,占比按照境内营收总额计算。
| 区域 | 营业收入(万元) | 占境内营收比例(%) |
|---|---|---|
| 华东 | 22223.83 | 69.36 |
| 华中 | 3170.37 | 9.89 |
| 西南 | 2392.84 | 7.47 |
| 西北 | 1691.59 | 5.28 |
| 华南 | 1266.20 | 3.95 |
| 华北 | 1262.09 | 3.94 |
| 东北 | 34.69 | 0.11 |

起步股份注册地位于浙江,核心市场集中在华东区域,占境内营收比例接近七成,其余六个区域合计占比仅三成不到,东北区域占比不足0.2%,显示其完全依托本土区域市场的竞争特征,跨区域扩张未取得明显突破,这也是大多数区域性鞋企共同的生存状态,区域壁垒限制了其规模增长空间。
从股权结构和财务状态来看,起步股份2024年末第一大股东湖州鸿煜持股比例26.93%,前四大股东合计持股不足50%,股权结构相对分散,控股股东2024年末赠与公司现金1亿元,用于补充流动资金,反映中小鞋企面临流动性压力时,股东层面的支持是维持运营的重要支撑。起步股份担保总额占净资产比例超过1200%,显示公司财务杠杆极高,抗风险能力较弱,一旦区域市场需求下滑,很容易陷入流动性危机,一定程度上代表了中小区域性鞋企普遍的财务状态。
线下渠道是区域性鞋企的核心营收来源,门店结构中加盟与直营的比例,反映品牌对渠道的控制能力和扩张策略,加盟模式能借助经销商资金快速扩张,降低品牌方的租金和人力成本,直营模式能更好控制服务和品牌形象,但投入更高,红蜻蜓作为深耕线下的老牌鞋企,2023年末披露了详细的门店分类数据,能反映本土鞋企的线下渠道结构特征,数据分类清晰,覆盖成人与儿童两大品类,可用于对比不同品类的渠道结构差异。
| 品类 | 加盟店数量 | 直营店数量 | 合计 | 加盟占比(%) |
|---|---|---|---|---|
| 成人鞋服 | 2292 | 438 | 2730 | 83.96 |
| 儿童鞋服 | 221 | 11 | 232 | 95.26 |
| 总计 | 2513 | 449 | 2962 | 84.84 |
红蜻蜓线下门店中加盟占比超过八成,儿童鞋服板块加盟占比更是超过九成,显示本土鞋企线下扩张高度依赖加盟模式,通过开放加盟快速铺设下沉市场门店网络,直营门店集中在核心商圈,承担品牌展示功能,这一结构能维持较低的固定成本,也导致品牌对终端价格和库存的控制力不足。对比起步股份,2024年经销模式营收占比超过60%,同样符合加盟为主的特征,起步股份直营占比高于红蜻蜓,主要因为起步股份的儿童鞋服更多依托商场直营柜台,红蜻蜓成人皮鞋更多依托街边加盟店铺,品类差异导致渠道结构不同,核心逻辑均为控制固定成本,借助经销商资源下沉。
国内鞋服市场成人赛道竞争饱和,很多本土品牌纷纷向儿童鞋服赛道延伸,依托原有品牌影响力拓展新的增长空间,从两家上市企业的布局来看,儿童鞋服赛道的竞争也已经趋于激烈,新进入者很难快速打开市场,红蜻蜓儿童门店占总门店比例不到8%,起步股份作为聚焦儿童鞋服的上市企业,年营收规模也不足4000万元,连续多年亏损,显示儿童鞋服赛道虽然需求稳定增长,但区域性品牌缺乏品牌和供应链优势,很难突围。
上游原材料成本方面,儿童鞋服对面料环保、安全的要求更高,原材料成本比成人鞋服高出5%到10%,压缩了利润空间,下游渠道方面,儿童鞋服的流量集中在商场儿童区,租金成本比街边店铺高出30%以上,区域性品牌往往没有足够的资金拿下核心位置的门店,获客能力不足。品牌端,全国性头部运动品牌和休闲品牌都已经推出成熟的儿童产品线,依托原有品牌的流量和供应链优势,抢占了大部分市场份额,区域性品牌只能在下沉市场的缝隙中生存,增长空间有限,很多企业拓展儿童赛道后反而拉低了整体盈利水平,不排除未来会有更多区域性中小鞋企收缩儿童业务,聚焦原有成人核心赛道的可能。
区域性鞋企的竞争优势建立在区域人脉和口碑基础上,线上渠道打破了区域边界,对区域性鞋企的原有竞争优势形成冲击,全国性头部品牌可以通过线上渠道直接触达下沉市场用户,抢走原本属于区域性品牌的用户,区域性鞋企由于缺乏线上运营能力和流量资金,很难在线上市场和头部品牌竞争,这也是近年来区域性鞋企营收和盈利持续下滑的核心原因之一。
从研发端来看,起步股份2024年研发投入占营收比例达到4.51%,研发人员占总人数比例达到35.81%,研发投入占比不低于很多全国性品牌,但总研发投入绝对值只有1475万元,仅能支撑每年的款式更新,没法投入新材料、新技术的研发,也没法打造差异化的产品竞争力,产品同质化严重,只能依靠价格竞争,进一步压缩利润空间,形成了"低价→低利润→低研发投入→同质化→更低价格"的恶性循环。
核心洞察整理如下:
更多鞋服行业研究分析,详见中国报告大厅《鞋服行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号