中国报告大厅网讯,MEMS压力传感器(微机电系统压力传感器,实现压力物理量转电信号的固态传感芯片/模组,位于传感器产业链中游成品环节),当前行业现状呈现供给端全球高度集中、需求端汽车领域拉动增长的核心特征,产业分层特征明显,本土厂商进口替代空间较大。
MEMS压力传感器的核心价值环节为MEMS晶圆代工,该环节资本投入密度高、工艺技术门槛高,全球产能长期被海外成熟产业集群占据,产能分布的区域差异直接决定了全球MEMS压力传感器的供给竞争格局。已披露的2024年全球MEMS晶圆产能份额数据显示,不同区域的产能占比差异极其显著,欧洲依托博世、意法半导体等老牌厂商的长期产能布局占据全球最高份额,北美依托ADI、泰科等企业的持续产能投入位居第二,日本依托瑞萨等成熟厂商占据稳定份额。中国整体(含台湾省)产能占比仅为个位数,中国大陆本土产能占比更低,核心制造环节的产能缺口明显。整理各区域公开产能份额数据如下:
| 区域 | 产能份额(%) |
|---|---|
| 欧盟 | 31 |
| 北美 | 26 |
| 日本 | 19 |
| 除中国外亚洲地区 | 12 |
| 中国台湾省 | 6 |
| 中国大陆(除台湾省) | 2 |
| 其他 | 4 |
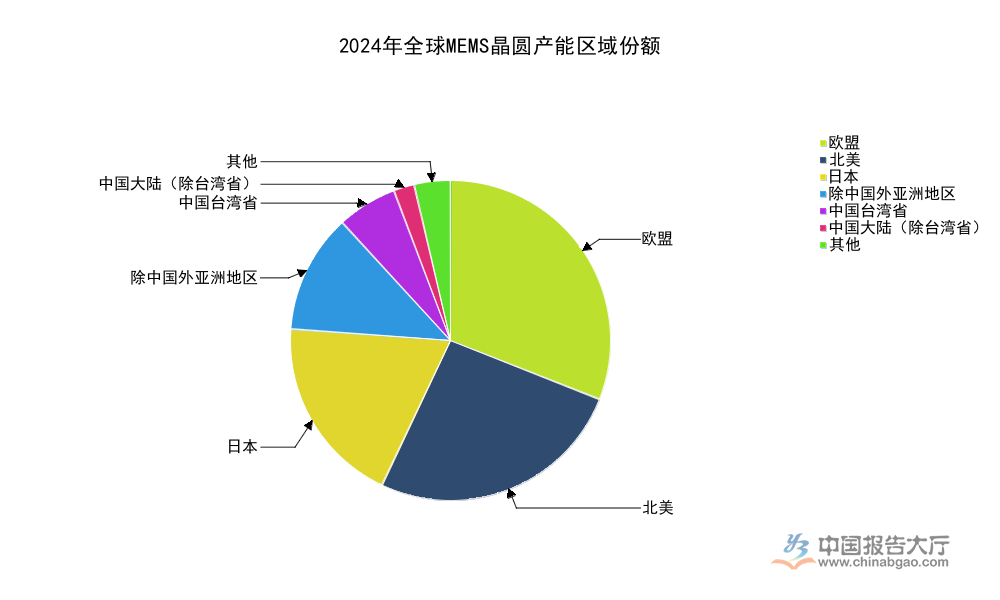
从区域分布数据可以观察,全球MEMS晶圆产能的集中程度极高,欧盟、北美、日本前三区域合计占比达到76%,中国大陆本土产能占比仅为2%,反映出国内MEMS压力传感器核心制造环节对外依赖度较高的基本现状,本土产能扩张仍处于起步阶段,产能供给不足是制约本土高端MEMS压力传感器量产落地的核心瓶颈之一。
当前全球MEMS压力传感器的主流技术路线分为压阻式、电容式、谐振式三类,对应不同的性能要求和应用场景,技术路线的选择直接决定了厂商的目标市场和盈利空间。压阻式MEMS压力传感器技术成熟度最高,加工难度较低,成本控制优势明显,目前占据大部分中低端应用市场份额,全球主流厂商博世、意法半导体均有大规模压阻式产品布局,覆盖从消费电子到入门级工业的多场景需求。电容式MEMS压力传感器的灵敏度、温度稳定性优于压阻式,适合中高精度要求的应用场景,主要被应用在汽车工业的进气压力检测、工业过程控制等领域,海外头部厂商多将电容式作为高端产品的核心路线,产品毛利率显著高于压阻式产品。谐振式MEMS压力传感器的精度最高、长期稳定性最好,主要满足航空航天、高端工业测量等领域的顶级需求,技术门槛最高,全球仅有少数厂商能够实现稳定量产,产品毛利通常为压阻式产品的2-3倍。
从全球竞争格局来看,头部厂商大多覆盖多条技术路线,依托不同技术产品覆盖从低端到高端的全场景需求,摊低研发和制造成本,而新兴本土厂商大多从压阻式切入市场,依托成本优势抢占中低端市场份额,逐步向电容式和谐振式产品拓展,技术升级路径清晰。
国内MEMS压力传感器产业链的上游晶圆制造环节,长期依赖海外代工厂和中国台湾地区的代工厂,本土晶圆厂的MEMS专用产能布局起步较晚,目前仅有少数国内半导体制造企业具备8英寸MEMS晶圆批量代工能力,整体产能规模较小,无法满足国内设计企业的代工需求。工信部数据显示,中国传感器整体高端产品自给率为50%,该数据覆盖全品类传感器,拆分到MEMS压力传感器领域,高端产品自给率远低于该平均水平,国内高精度、高可靠性的MEMS压力传感器大多依赖进口,核心芯片对外依存度超过80%。
半导体材料是MEMS晶圆制造的核心投入,SEMI数据显示,2023年中国大陆半导体材料销售额为130.85亿美元,中国台湾地区为192亿美元,中国大陆半导体材料产业规模仍低于中国台湾地区,高端半导体材料供给能力的不足,进一步制约了本土MEMS晶圆产能的扩张速度。
从政策层面来看,国内近年来将传感器产业列为半导体产业自主可控的核心方向,多个地方政府推出了MEMS产业园建设计划,出台税收、土地等优惠政策支持本土MEMS产能扩张,但从产能落地进度来看,多数项目仍处于建设阶段,尚未形成大规模量产能力,短期来看核心制造环节对外依赖的格局不会发生根本性变化。
国内MEMS压力传感器企业主要分为两类,一类是专注于MEMS传感器领域的专精特新企业,另一类是覆盖多个MEMS产品品类的综合型厂商,两类企业的发展路径各有差异。专注型企业以敏芯股份为代表,2025年上半年该企业实现营业收入3.0亿元,其中MEMS压力传感器业务营收1.3亿元,同比增长67.1%,增长速度显著高于行业平均水平,产品覆盖消费电子、医疗、工业等多个领域,近年来在汽车电子领域的产品认证进度加快,出货量持续提升,逐步成长为本土MEMS压力传感器赛道的核心企业之一。
综合型厂商以歌尔微为代表,2021年该企业MEMS传感器整体营收达到30.72亿元,MEMS压力传感器是其重要的产品布局方向,依托企业自身的代工制造能力,成本控制优势明显,主要出货给消费电子领域的全球头部品牌客户,出货规模位居本土企业前列。
除此之外,还有赛微电子、中芯宁波等企业聚焦MEMS代工环节,为本土设计企业提供晶圆制造服务,逐步完善本土MEMS压力传感器的产业链供给体系,降低本土设计企业对外代工的依赖。从产品布局来看,本土企业当前仍以中低端压阻式产品为主,在高端电容式、谐振式产品领域的布局较少,部分企业已经完成核心技术研发,正在推进下游客户资质认证,未来高端产品的市场渗透率有望逐步提升。
MEMS传感器是MEMS压力传感器的上位品类,国内MEMS传感器市场经过多年发展,已经形成了多个稳定的下游应用领域,不同应用领域的市场规模差异较大,消费电子、汽车电子是当前国内MEMS传感器市场规模最大的两个领域,工业电子、生物医疗占比相对较低。整理各领域公开市场规模数据如下,所有数据统计口径一致,均为国内市场规模,单位统一为亿元:
| 应用领域 | 市场规模(亿元) |
|---|---|
| 消费电子 | 599.1 |
| 汽车电子 | 275.3 |
| 工业电子 | 108.7 |
| 生物医疗 | 94.0 |
| 合计 | 1077.1 |

从分领域规模数据可以看出,消费电子占比超过55%,是国内MEMS传感器最大的应用领域,汽车电子占比约25.5%,位居第二。近年来汽车电子领域的增长速度显著高于消费电子,随着新能源汽车对MEMS压力传感器需求的持续提升,汽车电子占比有望持续提升,逐步成为拉动MEMS压力传感器市场增长的核心动力。
MEMS压力传感器在不同下游领域的需求特征存在显著差异,需求波动规律各不相同,对企业产品研发和市场布局的要求也存在差异。消费电子领域是当前MEMS压力传感器最大的需求领域,主要应用于智能手机气压检测、蓝牙耳机气密性检测、智能穿戴设备压力检测等场景,该领域对产品成本敏感度高,市场需求量大,但产品单价较低,市场需求受消费电子行业更新周期影响较大,2018年以来全球消费电子市场进入平稳增长阶段,该领域对MEMS压力传感器的拉动作用逐步放缓,市场增长更多依赖存量替代和新产品渗透。
汽车电子领域是当前增长速度最快的需求领域,新能源汽车中MEMS压力传感器的单车用量显著高于传统燃油车,一辆新能源汽车通常需要用到5-8个MEMS压力传感器,分别用于进气歧管压力检测、电池系统压力检测、制动系统压力检测、空调系统压力检测等多个场景,中国汽车工业协会数据显示,2020年中国新能源汽车产量达到136.6万辆,同比增长7.5%,此后新能源汽车产量持续保持两位数增长,带动MEMS压力传感器需求持续扩张。
工业领域的MEMS压力传感器主要用于工业过程控制、压力测量等场景,对产品精度和可靠性要求高,产品生命周期长,单价较高,市场需求稳定增长,受宏观经济波动的影响相对较小。生物医疗领域主要应用于呼吸机压力检测、电子血压计等设备,近年来随着全球医疗设备产能向中国转移,国内MEMS压力传感器在生物医疗领域的出货量持续提升,市场占比逐步提高。
不同领域的需求差异也决定了企业的产品布局策略,多数头部企业同时覆盖多个领域,降低单一领域周期波动对企业营收的影响,平滑营收曲线。
国内MEMS压力传感器市场规模长期保持平稳增长态势,赛迪顾问数据显示,2018年国内MEMS压力传感器市场规模达到116.6亿元,2018年到2021年的复合年增长率为8.88%,2021年市场规模超过150亿元,增长趋势稳定,符合全球MEMS传感器市场的整体增长规律。
从整个压力传感器市场来看,赛迪顾问数据显示,2022年国内压力传感器整体市场规模为588.6亿元,2023年市场规模为646.8亿元,同比增长9.9%,增长速度高于GDP平均增速,反映出国内压力传感器市场的旺盛需求,主要驱动力来源于进口替代和下游新兴产业的需求增长。
MEMS压力传感器占整体压力传感器市场的比例持续提升,传统分立器件压力传感器逐步被MEMS压力传感器替代,MEMS压力传感器具备体积小、成本低、适合批量生产、集成度高等优势,替代趋势明确,未来占比有望进一步提升,替代空间超过百亿元。目前中国传感器整体出口额占全球的比例为12%,国内传感器产业的全球竞争力逐步提升,但MEMS压力传感器的出口比例仍然较低,多数产品满足国内市场需求,出口以中低端产品为主,高端产品出口较少,全球竞争力仍有待提升。
全球MEMS压力传感器市场的集中度较高,Yole Development数据显示,2017年全球MEMS压力传感器CR8达到72.3%,头部厂商博世、意法半导体、ADI、泰科等占据了大部分市场份额,这些企业依托技术积累、产能规模、客户资源等多重优势,长期垄断高端MEMS压力传感器市场,产品覆盖全球主要下游客户,毛利率水平维持在30%以上,盈利能力显著高于本土厂商。
国内MEMS压力传感器市场中,海外头部厂商占据了超过70%的市场份额,本土厂商主要占据中低端市场份额,市场集中度较低,多数本土企业的年营收规模不足10亿元,和海外头部厂商的规模差距较大,缺乏能够和海外厂商直接竞争的龙头企业。近年来本土厂商的技术实力逐步提升,部分企业已经实现了部分中高端产品的进口替代,在汽车电子领域已经获得了部分本土整车厂的产品认证,出货量逐步提升,进口替代速度加快。
Yole Group数据显示,2023年到2024年全球MEMS行业整体营收增长率为5%,增长平稳,MEMS压力传感器作为MEMS行业中规模最大的细分品类之一,增长速度和行业整体保持一致。Yole Développement预测,2020年到2026年全球MEMS传感器整体复合年增长率为10.17%,未来全球MEMS传感器市场仍将保持较快增长,带动MEMS压力传感器市场持续扩张。
若需获取细分企业竞争数据可进一步对接产业调研。
更多MEMS压力传感器行业研究分析,详见中国报告大厅《MEMS压力传感器行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号