中国报告大厅网讯,当前国内盐行业已经进入成熟发展阶段。中国盐行业兼具民生保障属性与基础化工属性,运行节奏相对平稳,受外部经济周期影响程度弱于一般化工行业,具备较强的防御性投资价值。行业供给端经过多轮产能优化,形成了成本结构更优、供给稳定性更强的产能布局,需求端的刚性特征决定行业盈利波动幅度处于合理区间。
盐业作为基础化工与民生保障类行业,供给端结构调整直接影响行业盈利中枢与长期竞争格局。中国盐行业经过近十年的产能优化,已经从早期的海盐为主的供给结构,逐步转向更具成本优势的井矿盐产能占比持续提升的格局。2023年中国盐业协会披露的全行业产能数据显示,全国总盐产能达到12062万吨,不同开采工艺的原盐品类产能占比差异较大,直接对应不同品类的开采成本、环保约束条件与运输半径。井矿盐因受天气影响小、开采自动化程度高、综合生产成本较低,逐步成为国内食盐与工业盐供给的核心支撑品类;湖盐因分布在西北内陆地区,依托资源禀赋优势具备低成本供给能力;海盐则因受沿海区域环保管控、气候波动影响较大,产能占比呈现逐步收缩的态势。结合国内盐业的产能调控政策,未来海盐产能的占比还将呈现逐步收缩的态势,主要因沿海区域的生态环保要求不断提升,海盐生产过程中的蒸发池、结晶池会对沿海湿地生态造成一定影响,部分沿海省份已经出台政策逐步压缩海盐产能。井矿盐产能的扩张则受到矿产资源开采权的约束,未来不会出现大规模的产能扩张,行业整体的产能利用率将保持在合理区间,避免出现恶性的价格竞争。
2023年中国盐行业分品类产能占比
| 原盐品类 | 产能占比 |
|---|---|
| 井矿盐 | 57.10% |
| 海盐 | 29.00% |
| 湖盐 | 13.90% |
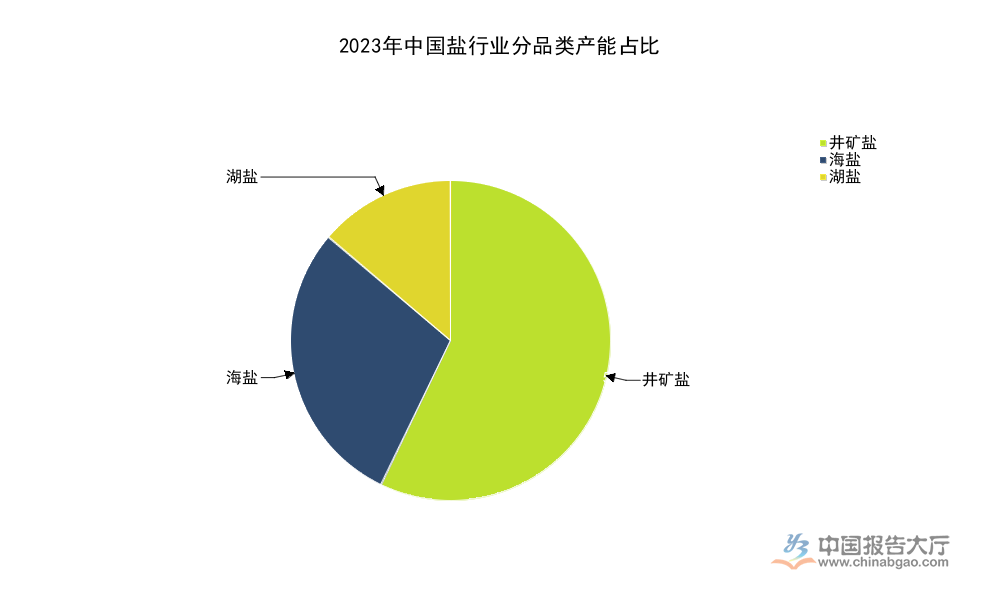
井矿盐已经占据国内盐产能的半壁江山,这一结构下,沿海区域海盐产能的收缩不会对全国整体供给造成明显冲击,井矿盐的稳定供给能力为下游化工、食品加工领域的用盐需求提供了可靠支撑。湖盐产能的占比提升空间仍受限于西北区域的运输半径,短期内难以成为全国性供给的核心力量。
与产能结构形成对照的是实际产量的分布差异,2023年全国原盐实际产量为9775万吨,对应产能利用率约81%。其中井矿盐的产量占比达到61.09%,高于其产能占比近4个百分点,反映出井矿盐产能的实际利用效率更高;湖盐产量占比17.17%,高于其产能占比3.27个百分点,主要因西北区域湖盐开采成本较低,在工业盐需求旺季时优先释放产能;海盐产量占比21.74%,低于其产能占比7.26个百分点,主要受沿海区域夏季台风、降雨等气候因素影响,部分海盐产能无法在生产周期内正常释放。这一产量与产能的结构差异,决定了不同品类盐的生产成本差异,井矿盐与湖盐在工业盐市场化定价的环境下,具备更强的成本竞争优势。
从需求端看,中国盐行业的需求结构分为两大板块,一是面向居民消费的食用盐需求,二是面向两碱(纯碱、氯碱)行业的工业盐需求。其中食用盐需求属于刚性需求,受人口总量、饮食习惯、消费升级等因素影响,长期保持稳定的规模水平。2023年中国盐业协会数据显示,国内食盐领域的总产能达到5000万吨,对应实际的食盐产量与消费量长期维持在1200万吨左右,产能利用率仅为24%左右,反映出食盐领域的产能过剩问题较为突出。
工业盐需求则与宏观经济周期高度相关,尤其是纯碱、氯碱下游的房地产、光伏、新能源材料等领域的需求波动,会直接传导至工业盐的需求端。2021年国内盐行业的整体需求结构显示,工业盐需求占整体需求的比重超过75%,是影响行业整体需求波动的核心变量。进出口层面,因国内原盐整体供给充足,进出口规模占国内总需求的比重较低,2021年的进出口规模变动主要受国际盐价波动影响,当国际市场盐价高于国内价格时,国内原盐出口规模会出现阶段性提升。
2021年中国盐行业进出口与需求核心数据
| 指标 | 数值 |
|---|---|
| 整体市场需求 | 5516.29万吨 |
| 进出口总量 | 666.33万吨 |
| 进出口总额 | 3.43亿美元 |

国内盐行业的整体需求规模远高于进出口规模,行业运行基本不受国际市场波动的直接冲击。2021年进出口总额同比增长45.86%,主要因当年国际能源价格上行推高海外盐类生产成本,带动国际盐价上涨,国内盐企凭借成本优势扩大了出口规模。
食用盐领域的消费升级趋势也在逐步显现,随着居民健康意识的提升,低钠盐、富钾盐等中高端食盐产品的市场占比持续提升,传统的普通加碘食盐的市场占比呈现逐步下降的态势。结合行业长期运行规律,食用盐需求的总量不会出现大幅波动,未来的需求增长主要来自产品结构升级带来的单价提升,而非销量的增长。工业盐领域的需求则会随着下游两碱行业的产能调整出现阶段性波动,尤其是光伏级纯碱需求的增长,会在一定程度上拉动工业盐的需求规模,但整体的需求增速会保持在较低水平。
作为国内跨区域布局的全国性盐业龙头企业,雪天盐业的经营表现可以在一定程度上反映国内盐行业头部企业的整体运行状态。2025年国内盐行业面临下游化工产品价格下行、工业盐销售价格承压的外部环境,头部企业的营收与利润水平出现不同程度的波动。从企业的核心生产与销售数据来看,2025年雪天盐业的主要产品销量达到733万吨,同比略有增加,主要得益于企业产能利用率的提升,全年主要产品产量达到866.74万吨,同比增长4.02%,显示出企业在行业下行周期中仍在稳步释放产能,抢占市场份额。
雪天盐业2025年全年及2026年一季度核心财务指标
| 报告期 | 营业收入 | 同比增速 | 归母净利润 | 同比增速 | 扣非净利润 | 同比增速 |
|---|---|---|---|---|---|---|
| 2025年全年 | 54.21亿元 | -9.96% | 7701.72万元 | -74.59% | 175.88万元 | -99.24% |
| 2026年一季度 | 13.01亿元 | -2.12% | 1486.75万元 | -55.47% | 1438.46万元 | 82.16% |
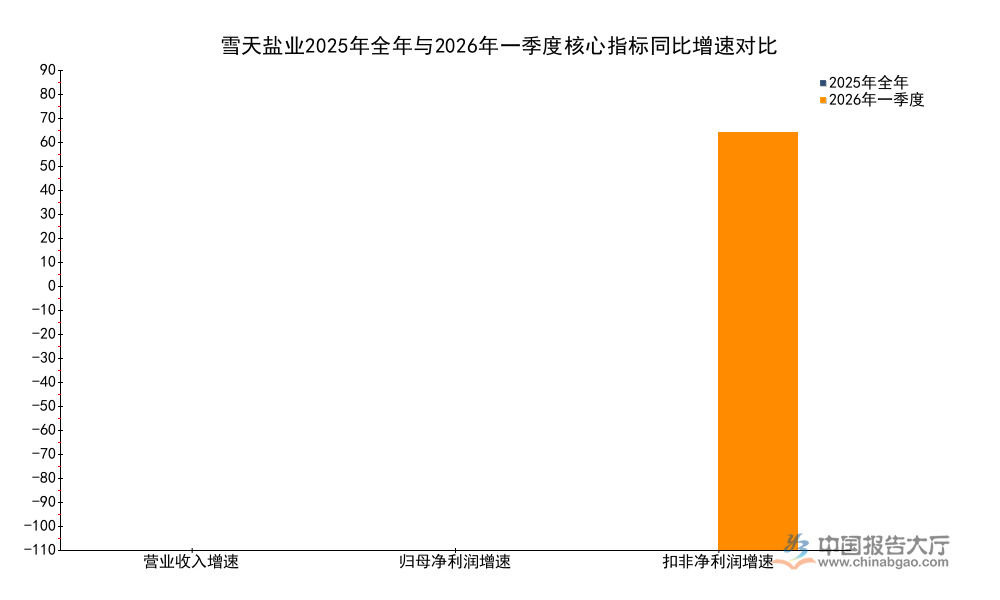
企业2025年的利润大幅下滑主要受工业盐销售价格下行的影响,随着2026年一季度工业盐价格的企稳回升,企业扣非净利润已经实现同比82.16%的增长,盈利端的修复态势已经显现。企业营收端的同比降幅已经从2025年的近10%收窄至2026年一季度的2.12%,营收端的企稳信号也在逐步明确。
2025年企业扣非净利润仅为175.88万元,已经接近盈亏平衡线,主要因当年纯碱、氯碱等盐化工产品的市场价格下行,导致企业盐化工板块的利润被大幅压缩。企业食盐板块的盈利保持了相对稳定的水平,尤其是省外市场的中高端食盐销售实现了13%的同比增长。2026年一季度扣非净利润的大幅增长,得益于盐化工板块的成本端优化,以及食盐板块的结构升级,高毛利的中高端产品占比提升,带动整体盈利水平的修复。
食盐定点生产制度下,国内食盐市场的跨区域竞争已经成为头部企业的核心增长路径。长期以来,国内食盐市场存在明显的区域分割特征,每个省份的食盐供应主要由本地定点生产企业负责,跨区域销售的渠道搭建难度较大。头部企业通过在重点区域设立营销子公司、整合本地食盐定点生产资源的方式,逐步打破区域市场的壁垒。雪天盐业作为从湖南市场成长起来的全国性盐企,通过近十年的渠道布局,已经形成了覆盖国内主要消费市场的营销网络,为省外市场的销售增长提供了渠道支撑。
雪天盐业2025年渠道布局核心数据
| 渠道类型 | 数量 |
|---|---|
| 省内区域营销公司 | 6家 |
| 省外区域营销公司 | 8家 |
| 直管省级公司 | 1家 |
| 国家食盐定点生产企业 | 6家 |

企业的省外营销公司数量已经超过省内,反映出企业的市场拓展重心已经从本土市场转向全国市场。企业在多个省份布局了食盐定点生产企业,实现了生产端与渠道端的协同,能够有效降低食盐的运输成本,提升产品在当地市场的价格竞争力。
省外中高端食盐销售13%的同比增速,正是依托这一覆盖全国的营销网络实现的。传统的食盐销售模式下,企业需要通过经销商层层分销才能将产品送达终端市场,不仅渠道成本较高,也难以对终端价格进行有效管控。通过设立区域营销公司的方式,企业可以直接对接本地的经销商与终端零售渠道,及时掌握市场需求动态,调整产品供应结构。尤其是在中高端食盐产品的推广过程中,区域营销公司可以针对性地开展品牌推广活动,提升产品在当地市场的品牌认知度。企业在省外市场的拓展过程中,并未采取低价竞争的策略,而是聚焦中高端产品的推广,凭借差异化的产品定位获取市场份额。
国内盐行业产能结构已经完成向井矿盐为主的转型,井矿盐产能占比超57%,稳定的供给能力为行业长期运行提供了基础支撑。食用盐需求总量保持稳定,未来增长主要来自产品结构升级,中高端食盐产品的市场占比提升是头部企业的核心增长路径。头部企业通过全国性营销网络布局打破区域市场壁垒,盈利端已经出现企稳修复的信号。
针对盐行业的投资跟踪,可重点关注头部企业的省外中高端食盐销售增速、盐化工板块的价格修复节奏两大核心指标。
更多盐行业研究分析,详见中国报告大厅《盐行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号