中国报告大厅网讯,胶原蛋白市场近年来受消费升级与生物医药技术发展驱动,保持高速增长,技术路线迭代与监管升级重塑行业竞争格局,重组胶原蛋白成为行业增长核心引擎,头部企业依托技术与合规壁垒构建了显著的竞争优势。
胶原蛋白按照来源可分为动物源胶原蛋白与重组胶原蛋白(通过基因工程技术合成的人源化胶原蛋白),早期国内胶原蛋白市场以动物源产品为主,原料提取自动物皮、骨等组织,存在病毒残留风险与免疫原性问题,应用场景受到一定限制。重组胶原蛋白技术成熟后,凭借无病毒风险、免疫原性低、可定制结构等优势,逐步渗透到医用、护肤等高端领域。
2023年,重组胶原蛋白的市场份额达到50.5%,首次实现对动物源产品的超越,行业技术路线的核心拐点形成。
国内胶原蛋白零售端市场规模从2019年的168亿元增长至2023年的584亿元,年复合增长率达到36.5%,其中重组胶原蛋白板块的增速远高于动物源,2023年重组胶原蛋白市场规模达到286亿元,拆分产业链结构,原料端市场规模18.5亿元,终端产品市场规模接近290.1亿元,行业增长的核心动力来自下游医美、医用敷料、功效性护肤三个领域的需求扩容。
医美领域对安全合规产品的需求提升,玻尿酸市场饱和后,胶原蛋白成为医美注射领域的新增长极,2024年国内重组胶原蛋白医美注射剂市场规模达到67亿元,行业研究数据预测2027年将增至143亿元,复合增速维持高位。医用敷料领域,重组胶原蛋白凭借良好的修复性,成为术后修复类敷料的核心原料,零售端市场规模预计2027年达到346亿元,占整体医用敷料零售端的29%。
需求端的增长吸引更多资本进入技术研发领域,进一步推动重组胶原的成本下降与产能扩张,形成需求-技术-供给的正向循环。不排除部分中小资本会涌入低端重组胶原蛋白产品领域,拉低行业整体盈利水平,长期来看,技术专利与合规审批依然是核心壁垒。
胶原蛋白产品尤其是医用级、注射类胶原蛋白属于高监管品类,国家药品监督管理局对该品类的监管力度持续提升,针对医美注射材料的飞行检查频次增加,仅2023年就有3家胶原蛋白生产企业被要求停产整改。监管趋优推动行业出清,不合规的小厂产品逐步退出市场,头部合规企业的市场份额进一步提升。
目前国内三类医疗器械证的重组胶原蛋白注射产品数量有限,从申请到获批通常需要3-5年时间,研发与审批成本较高,中小玩家难以进入该领域,这也是头部企业能够维持高毛利率的核心政策原因。针对食品保健领域的胶原蛋白产品,国家市场监督管理总局也出台了相关规范,明确原料标准与宣传要求,禁止虚假宣传胶原蛋白的保健功效,淘汰了一批不合规的低端产品,为头部合规品牌腾出了市场空间。
政策层面对合成生物学产业的支持,也为重组胶原蛋白行业提供了利好,多地将重组胶原蛋白纳入生物医药产业重点发展方向,支持头部企业建设产能基地,推动技术成果转化。监管门槛的提升,改变了过去行业小散乱的格局,推动行业向头部集中,合规企业的品牌价值逐步凸显,消费者对合规产品的付费意愿也逐步提升。监管趋严也抬高了行业的进入门槛,避免了劣币驱逐良币的现象,有利于行业长期健康发展。
当前重组胶原蛋白领域,头部企业凭借技术专利壁垒构建了远超普通消费品的盈利水平,不同企业基于技术路线、产品结构的差异,毛利率水平呈现明显分化。动物源胶原蛋白企业由于提取纯化成本较高,毛利率普遍维持在50%-60%区间,而重组胶原蛋白企业凭借合成生物生产体系的规模效应与专利保护,毛利率大幅抬升。监管层面对医用级重组胶原蛋白产品的合规审批门槛较高,获证产品数量有限,竞争格局集中,头部企业得以维持高溢价。从已披露的上市公司年报数据观察,头部两家上市企业的盈利水平显著高于行业平均,具体对比维度为2024年全年的毛利率指标,覆盖企业整体与核心单品两个维度。
| 统计维度 | 主体 | 毛利率 |
|---|---|---|
| 企业整体 | 巨子生物 | 82.09 |
| 企业整体 | 锦波生物 | 94.43 |
| 核心产品 | 锦波生物重组Ⅲ型胶原 | 95.03 |
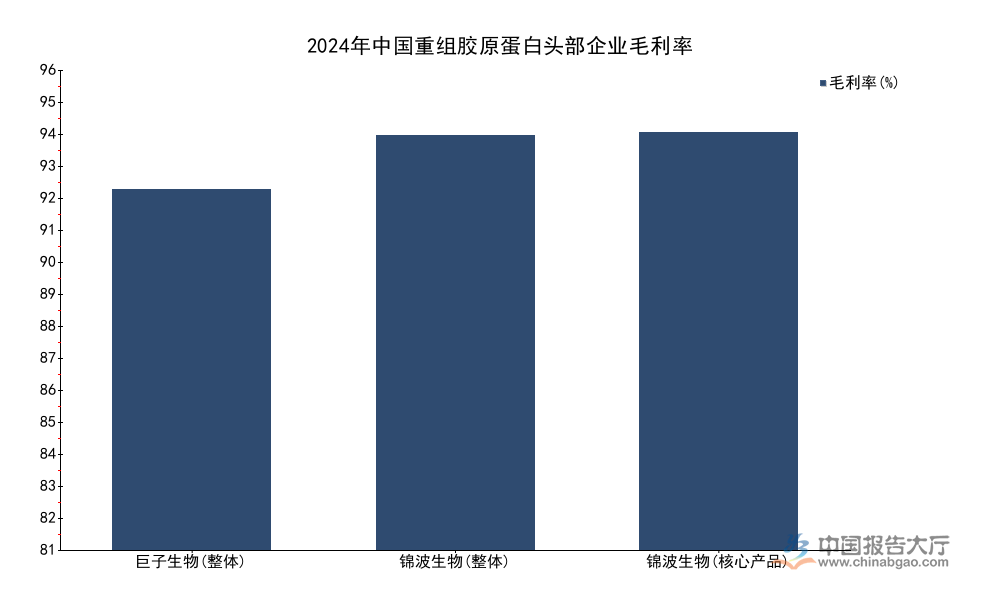
这一差异背后,核心原因在于产品结构与技术路线的区别,巨子生物旗下品类覆盖功效性护肤品与医用产品,护肤品的渠道加价率更高但出厂环节毛利率低于医用注射材料,锦波生物以医用注射级重组胶原蛋白为核心产品,合规壁垒更高,因此盈利水平更强。头部重组胶原蛋白企业的毛利率水平远高于普通护肤品牌,反映出该赛道的技术壁垒与稀缺性价值。
头部企业在研发与销售端的资源投入呈现完全不同的策略,巨子生物依托成熟的可复美品牌,偏向渠道投放与品牌营销,锦波生物作为技术驱动型企业,更侧重底层技术的研发迭代,不同投入结构直接反映在费用率指标上,也影响企业的长期增长潜力。销售费用端,巨子生物2024年销售费用达20.08亿元,占营收比例远高于锦波生物,反映出C端品牌的渠道投入需求,而研发端的差异更为明显,长期投入的差异会逐步转化为技术专利储备的差距。
| 统计周期 | 企业 | 研发费用率 |
|---|---|---|
| 2024年全年 | 巨子生物 | 1.90 |
| 2024年全年 | 锦波生物 | 10.00 |
| 2025年第一季度 | 锦波生物 | 5.19 |

锦波生物的高研发投入对应其在重组胶原蛋白新结构、新适应症领域的拓展,目前已经获批多个三类医疗器械证,产品管线覆盖骨科、妇科等多个高壁垒医用领域,巨子生物的低研发费用率与其成熟品牌的运营策略匹配,当前阶段更侧重品牌价值的释放,两者的策略差异仍有待长期观察。
从时间维度与企业维度对比营业收入规模,头部企业均保持了持续增长,锦波生物作为后起的技术驱动型企业,基数更低,增速更高,巨子生物作为率先完成C端品牌化布局的企业,规模更大,增长更为平稳。过往三年,两家企业的营收复合增速均远高于行业平均水平,核心受益于重组胶原蛋白赛道的高增长,以及自身市场份额的扩张。监管红利下,不合规产能退出,头部企业得以承接溢出的市场需求,进一步放大规模优势。
| 时间 | 企业 | 营业收入 |
|---|---|---|
| 2024年上半年 | 锦波生物 | 6.03 |
| 2025年上半年 | 锦波生物 | 8.59 |
| 2025年上半年 | 巨子生物 | 31.13 |

巨子生物的营收规模接近锦波生物的三倍,核心源于其更早布局C端功效性护肤品市场,渠道覆盖更广,品牌认知度更高,锦波生物依托医用注射产品的高壁垒,后续随着新产品线的落地,仍有较大的增长空间。两家企业的增长均验证了重组胶原蛋白赛道的需求韧性,未出现明显的增长失速迹象。
盈利结构层面,锦波生物2025年第一季度净利率达到45.89%,巨子生物2024年全年净利率达到37.22%,远高于普通消费品企业10%-20%的净利率水平,反映出该赛道的高盈利能力。销售费用率方面,锦波生物2025年第一季度销售费用率为21.33%,同比下降2.6个百分点,管理费用率8.26%,同比下降2.58个百分点,规模效应下费用率逐步下行,带动净利率进一步提升。锦波生物2025年第一季度实现营收3.66亿元,同比增长62.51%,归母净利润1.69亿元,同比增长66.25%,扣非归母净利润1.67亿元,同比增长70.92%,营收与利润增速保持同步,利润增速略高于营收增速,费用率下降是核心驱动因素之一。2025年上半年,锦波生物实现营业收入8.59亿元,同比增长42.43%,归母净利润3.92亿元,同比增长26.65%,巨子生物2025年上半年实现营业收入31.13亿元,同比增长22.52%,归母净利润11.82亿元,同比增长20.23%。
头部企业的产品结构都呈现出核心单品驱动的特征,单一大单品贡献了绝大多数的营收,反映出当前重组胶原蛋白行业爆款产品的拉动力较强,企业的资源也集中在核心大单品的推广与迭代上。巨子生物旗下可复美品牌作为核心单品,2024年贡献了公司82%的营收,品牌力已经得到市场的充分验证,可复美依托医用敷料品类切入市场,逐步拓展到功效性护肤品全品类,品牌影响力持续提升,目前已经成为国内功效性护肤品领域的头部品牌。
锦波生物旗下重组Ⅲ型人源化胶原蛋白系列产品,2024年营收占比超90%,核心产品毛利率高达95.03%,作为国内首个获批的三类医疗器械重组胶原蛋白注射产品,先发优势明显,在医美注射领域占据了绝对的领先地位。核心单品驱动的模式,有利于企业集中资源投入品牌与研发,快速做大规模,但也存在一定的依赖风险,一旦核心产品的需求出现波动,会对企业整体业绩产生较大影响。
目前两家头部企业都在推进产品多元化布局,巨子生物拓展新的品牌线,覆盖不同价位带与细分场景,锦波生物拓展重组胶原蛋白在骨科、妇科等其他医用领域的应用,分散单产品依赖的风险。从现有产品管线观察,新拓展产品的贡献仍处于较低水平,短期内核心单品驱动的格局不会发生改变。消费者对重组胶原蛋白的认知逐步提升,细分场景的需求也逐步分化,头部企业凭借核心单品建立的品牌认知,能够比较顺畅的延伸到新的品类,发挥协同效应。渠道层面,医美机构与线下化妆品渠道的重合度较高,头部企业的现有渠道网络能够支撑新产品的推广,不需要重新搭建渠道,降低了新产品的推广成本。核心单品的高占比也反映出行业当前的发展阶段,重组胶原蛋白仍处于导入期,市场教育主要集中在少数核心产品上,随着行业逐步进入成长期,产品多元化会成为主流趋势。
如需获取完整产业链调研数据与细分赛道测算,可联系专业研究机构获取定制化服务。
更多胶原蛋白行业研究分析,详见中国报告大厅《胶原蛋白行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。
 京公网安备 11010502031895号